Wer den Nasdaq-E-mini handelt, handelt gegen Maschinen. Rund drei Viertel des Volumens in diesem Kontrakt stammen von automatischen Systemen. In diesem Beitrag zeige ich dir, wie es dazu kam, wer hinter den Algorithmen steht, was die Forschung über ihren Einfluss sagt und was das für dich als Daytrader bedeutet.
Ein Kontrakt, der nie ein Parkett gesehen hat
Der E-mini Nasdaq-100 Future (Kürzel NQ) startete am 21. Juni 1999 an der Chicago Mercantile Exchange, mitten in der Euphorie der Dotcom-Blase. Anders als die großen Kontrakte davor wurde er nicht im Ring per Zuruf gehandelt, sondern von Beginn an elektronisch über die Plattform Globex. Damit war er wie geschaffen für Computerprogramme: Jeder Kurs, jede Order und jede Ausführung liegt digital vor.
In den ersten Jahren wechselten ein paar tausend Kontrakte pro Tag den Besitzer. 2024 nannte die CME mehr als 600.000 Kontrakte pro Tag mit einem Gegenwert von über 230 Milliarden US-Dollar. Seit 2019 gibt es zusätzlich den Micro E-mini mit einem Zehntel der Größe. Er erreichte 2025 einen Rekord von durchschnittlich 1,6 Millionen Kontrakten pro Tag.
Wie groß der Anteil der Algorithmen ist
Die US-Aufsicht CFTC hat ausgewertet, welcher Teil des Volumens von automatischen Systemen stammt. Für den E-mini Nasdaq-100 waren es rund 77 % im Zeitraum November 2014 bis Oktober 2016 und rund 74 % von November 2016 bis Oktober 2018. Über alle Aktienindex-Futures lag der Anteil zuletzt bei rund 74 %. Neuere amtliche Zahlen für diesen Kontrakt habe ich nicht gefunden. Dass der Anteil seither gesunken wäre, ist unwahrscheinlich.
Die CFTC beschreibt auch, woran man automatische Orders erkennt: Sie sind kleiner als manuelle, liegen kürzer im Orderbuch und sind fast immer Limit-Orders.
Wer hinter den Algorithmen steht
„Die Algos“ gibt es nicht. Es sind verschiedene Gruppen mit verschiedenen Zielen:
- Market Maker: Sie stellen laufend Kauf- und Verkaufskurse und verdienen an der Spanne dazwischen. Ihre Positionen halten sie nur Sekunden bis Minuten.
- Hochfrequenzhändler: Sie reagieren in Mikrosekunden auf Veränderungen im Orderbuch und in verwandten Märkten.
- Arbitrage-Programme: Sie halten den Future im Gleichschritt mit dem Nasdaq-100-Index, mit ETFs wie dem QQQ und mit dem S&P-500-Future. Weicht ein Preis ab, wird die Lücke sofort gehandelt.
- Ausführungsalgorithmen: Große Fonds zerlegen ihre Orders in viele kleine Teile und verteilen sie über Stunden, etwa entlang des volumengewichteten Durchschnittspreises (VWAP).
- Trendfolger und Risikomodelle: Systematische Fonds kaufen und verkaufen nach festen Regeln, zum Beispiel abhängig von Trend und Schwankungsbreite.
- Absicherung von Optionen: Händler, die Optionen verkauft haben, sichern ihr Risiko laufend über den Future ab. Auch das läuft automatisch.
Der Wettlauf um Mikrosekunden
Der zentrale Rechner von Globex steht seit 2010 in einem Rechenzentrum in Aurora, rund 50 Kilometer westlich von Chicago. Handelsfirmen mieten dort Stellplätze direkt neben der Börse, um ihre Orders möglichst schnell zu übermitteln. Schon aus der Innenstadt von Chicago braucht ein Signal über Glasfaser mindestens 287 Mikrosekunden für eine Strecke. Seit 2012 verbinden Richtfunkstrecken Aurora mit den Rechenzentren der Aktienbörsen in New Jersey, weil Funk durch die Luft schneller ist als Licht im Glasfaserkabel.
Für dich als privaten Trader heißt das: Den Wettbewerb um Geschwindigkeit kannst du nicht gewinnen, und du musst es auch nicht.
Der Flash Crash 2010 als Lehrstück
Am 6. Mai 2010 zeigte sich, was passiert, wenn Algorithmen aufeinandertreffen. Ein Fonds ließ über ein automatisches Programm 75.000 E-mini-Kontrakte auf den S&P 500 im Wert von rund 4,1 Milliarden US-Dollar verkaufen. Der Future fiel in 13 Minuten um 5,1 % und erholte sich in den folgenden 23 Minuten. Der Nasdaq-Future lief mit.
Die Untersuchung von Kirilenko und Kollegen kam zu einem differenzierten Ergebnis: Die Hochfrequenzhändler haben den Absturz nicht ausgelöst, aber verstärkt. 16 Konten standen an diesem Tag für rund 29 % des Volumens. Sie hielten kaum Bestände und reichten die Kontrakte untereinander weiter. In 14 Sekunden handelten sie über 27.000 Kontrakte, während sich ihre Nettoposition nur um rund 200 Kontrakte änderte. Viel Umsatz bedeutet also nicht automatisch viel Liquidität. Mehr dazu im Beitrag über den Schwarzen Schwan an der Börse.
Machen Algorithmen den Markt unruhiger?
Die Daten sprechen dagegen, zumindest auf Tagesbasis. Laut CFTC ist der Anteil automatischer Orders von 2013 bis 2018 jedes Jahr gestiegen, die Schwankungen der Schlusskurse sind diesem Trend aber nicht gefolgt. In ruhigen Phasen ist der Markt durch die Algorithmen enger und tiefer geworden: Die Spanne zwischen Kauf- und Verkaufskurs beträgt im NQ meist nur einen Tick.
Die Kehrseite zeigt sich in Stressphasen. Market Maker sind nicht verpflichtet, im Markt zu bleiben. Vor wichtigen Daten und bei überraschenden Nachrichten ziehen sie ihre Orders zurück, das Orderbuch wird dünn und der Kurs springt.
Was das für dich als Daytrader bedeutet
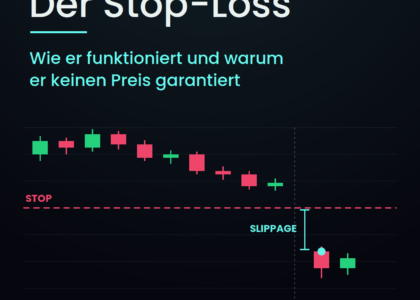
- Rechne rund um Nachrichten mit Slippage: Wenn die Liquidität verschwindet, wird dein Stop zum nächsten verfügbaren Kurs ausgeführt, nicht zu deinem Wunschkurs.
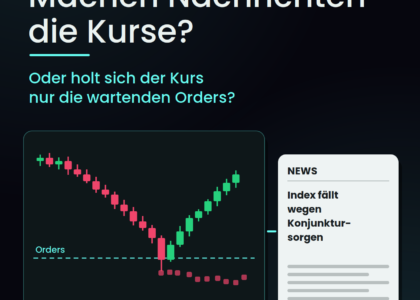
- Offensichtliche Marken ziehen Orders an: Über Tageshochs und unter Tagestiefs liegen viele Stops. Dort ist Liquidität, und der Kurs läuft diese Zonen häufig an, bevor er dreht.
- Handle, wenn der Markt tief ist: Rund um die US-Eröffnung um 15:30 Uhr ist das meiste Volumen im Markt. In der Nacht reichen kleinere Orders für größere Bewegungen.
- Nutze deinen Vorteil: Du musst keine Milliarden bewegen und kannst warten. Dein Zeitfenster sind Minuten und Stunden, nicht Mikrosekunden.
- Passe die Positionsgröße an: Mit dem Micro E-mini kannst du das Risiko pro Trade fein steuern.
Einordnung: Algorithmen sind im Nasdaq-Future nicht der Gegner, sondern die Umgebung. Sie sorgen an normalen Tagen für enge Spannen und schnelle Ausführung, und sie sind der Grund, warum sich der Markt in Ausnahmesituationen schneller bewegt als früher.
Quellen: CME Group, „The Growth of Tech and 25 Years of Nasdaq Futures“ (Juli 2024) und Jahresbericht zum Handelsvolumen 2025; CFTC, „Automated Trading in Futures Markets – Update #2“ (2019) und „Impact of Automated Orders in Futures Markets“ (2019); Kirilenko, Kyle, Samadi, Tuzun, „The Flash Crash: The Impact of High Frequency Trading on an Electronic Market“; Databento, „Where is the CME matching engine located?“.
Dieser Beitrag dient der Finanzbildung und stellt keine individuelle Anlageberatung oder Handelsempfehlung dar.
Liebe Grüße
Gabor