Warum extreme Überraschungen die Märkte erschüttern und was Trader daraus lernen können
Ein ruhiger Handelstag. Die Kurse bewegen sich in gewohnten Bahnen, das Risiko scheint überschaubar. Dann kommt eine Nachricht, mit der kaum jemand gerechnet hat. Käufer ziehen ihre Orders zurück, Kurse springen und aus einer scheinbar kontrollierten Position wird innerhalb kürzester Zeit ein erheblicher Verlust.
Solche Situationen werden an der Börse häufig als „Schwarzer Schwan“ bezeichnet. Doch hinter dem Begriff steckt mehr als ein heftiger Kurssturz. Er beschreibt die Grenzen unserer Erwartungen – und die Gefahr, diese Erwartungen mit Sicherheit zu verwechseln.
Was ist ein Schwarzer Schwan?
Der ehemalige Trader und Autor Nassim Nicholas Taleb machte den Begriff mit seinem 2007 erschienenen Buch „The Black Swan“ bekannt. Drei Eigenschaften stehen im Mittelpunkt:
- Das Ereignis liegt außerhalb der üblichen Erwartungen. Aus Sicht der Betroffenen deutet die bisherige Erfahrung kaum auf diese Möglichkeit hin.
- Es hat außergewöhnlich große Auswirkungen. An den Finanzmärkten können das drastische Preisbewegungen, Liquiditätsprobleme oder eine Kettenreaktion im Finanzsystem sein.
- Im Nachhinein wirkt es erklärbar. Sobald es passiert ist, finden wir eine Geschichte, die das Ereignis vorhersehbarer erscheinen lässt, als es zuvor tatsächlich war.
Die Metapher ist einfach: Wer ausschließlich weiße Schwäne gesehen hat, könnte annehmen, dass alle Schwäne weiß sind. Ein einziger schwarzer Schwan widerlegt diese vermeintliche Gewissheit.
Für Trader bedeutet das: Auch ein langer Backtest und viele erfolgreiche Trades beweisen nicht, dass alle relevanten Risiken bereits bekannt sind. Ein Schwarzer Schwan muss übrigens nicht negativ sein. Auch eine überraschende Entwicklung mit enormen positiven Folgen kann unter den Begriff fallen. Dieser Beitrag konzentriert sich auf Marktschocks.
Nicht jeder Schwarze Schwan ist ein Absturz. Nassim Taleb betont, dass ein Schwarzer Schwan auch positiv ausfallen kann. Entscheidend sind nur drei Dinge: Das Ereignis liegt außerhalb dessen, was man für möglich gehalten hat, es hat eine extreme Wirkung, und im Nachhinein wird es so erklärt, als wäre es vorhersehbar gewesen. Ob es gut oder schlecht ausgeht, hängt oft von der eigenen Position ab. Taleb vergleicht das mit einem Truthahn: Für ihn ist Thanksgiving ein Schwarzer Schwan, für den Metzger nicht. An der Börse kann ein plötzlicher Kurssprung nach oben für Long-Positionen ein Glücksfall sein und für Leerverkäufer einen schweren Verlust bedeuten. Beim Frankenschock 2015 war es genauso: Wer gegen den Franken positioniert war, erlitt enorme Verluste, wer Franken hielt, machte über Nacht Gewinne.
Bedeutende Ereignisse aus den letzten 50 Jahren
1. Black Monday am 19. Oktober 1987
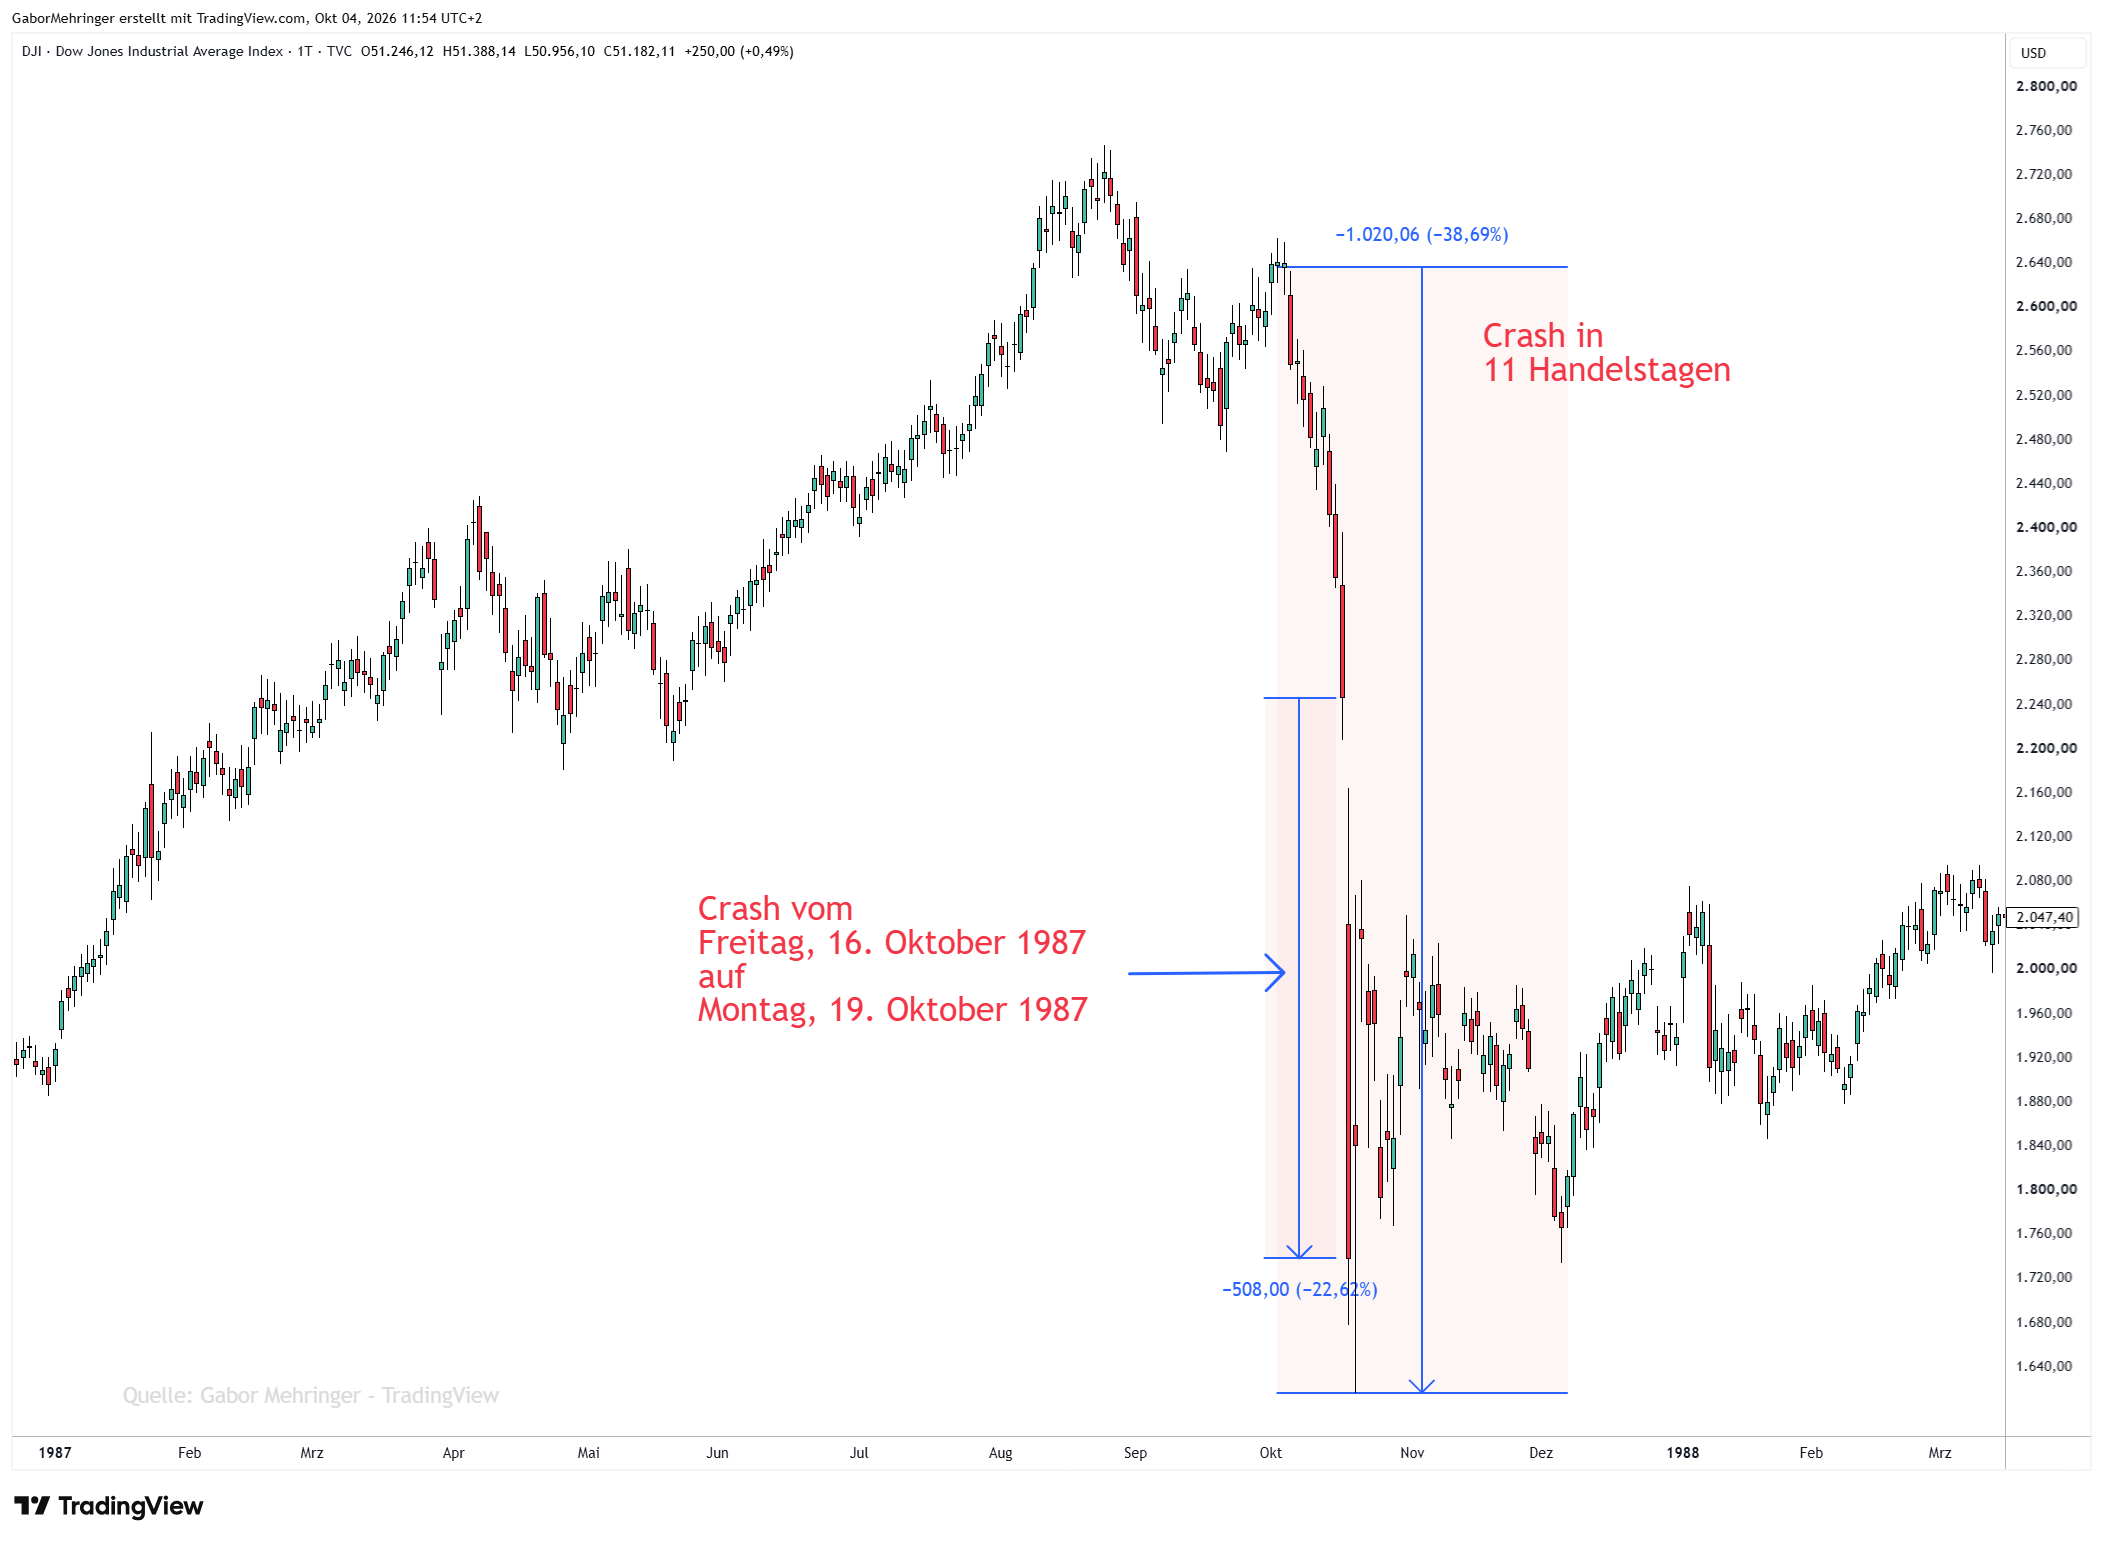
Der Schwarze Montag am 19. Oktober 1987 brachte den größten prozentualen Tagesverlust in der Geschichte des Dow Jones. An einem einzigen Handelstag verlor der Dow Jones Industrial Average 508 Punkte oder 22,61 % seines Wertes. Beim heutigen Indexstand von rund 51.000 Punkten entspräche das einem Absturz von mehr als 11.000 Punkten an einem Tag.
Ganzen Abschnitt aufklappen
Der Kontext: Boom, steigende Zinsen und neue Finanztechnik
- Fünfjähriger Bullenmarkt: Zwischen 1982 und dem Spätsommer 1987 hatte sich der Dow Jones mehr als verdreifacht. Der Markt galt als überhitzt und hoch bewertet.
- Spannungen im Umfeld: Im Herbst 1987 stiegen Inflation und Marktzinsen. Gleichzeitig belasteten das hohe Handels- und Haushaltsdefizit der USA und ein Währungsstreit mit Deutschland: Finanzminister James Baker deutete öffentlich an, einen schwächeren US-Dollar hinzunehmen.
- Der Keim des Risikos, „Portfolio Insurance“: Große Pensionskassen und Fonds nutzten eine damals neue, computergestützte Absicherungsstrategie. Fielen die Aktienkurse unter bestimmte Schwellen, verkauften Programme automatisch S&P-500-Futures an der Terminbörse in Chicago, um das Aktienportfolio abzusichern. Die fatale Annahme der Modelle: Auf der Gegenseite würde es immer genügend Käufer geben.
Der Ablauf am 19. Oktober 1987 (New Yorker Zeit)
- Das weltweite Vorspiel: Die Panik begann nicht an der Wall Street. Nach deutlichen Verlusten in den USA am Freitag zuvor brachen am Montag die asiatischen Börsen ein. Hongkong verlor rund 11 %, schloss die Börse für den Rest der Woche und brach bei der Wiedereröffnung um ein weiteres Drittel ein. In London fiel der Markt um rund 10 %; dort hatte schon am Freitag ein schwerer Sturm über Südengland den Handel gestört.
- 09:30 Uhr, die Eröffnung an der NYSE: Zur Eröffnung lag eine Flut von Verkaufsaufträgen vor. Für viele Standardwerte, darunter IBM, konnten die Spezialisten auf dem Parkett zunächst keine Eröffnungskurse stellen, weil es kaum Kaufgebote gab.
- Vormittag, die Rückkopplung: Weil die Aktien an der NYSE fielen oder gar nicht handelbar waren, warfen die Programme der Portfolio Insurance riesige Mengen Futures auf den Markt in Chicago. Der Terminmarkt handelte mit großen Abschlägen zum Kassamarkt. Arbitrageure kauften Futures und verkauften dagegen die Aktien an der NYSE, was den Druck auf das Parkett weiter verstärkte.
- Nachmittag, die Technik kommt nicht mehr mit: Das Ordersystem der NYSE war mit der Auftragsflut überfordert, und die Kursanzeige hinkte zeitweise um mehr als eine Stunde hinterher. Viele Händler wussten nicht mehr, zu welchem Preis sie eigentlich handelten, und zogen sich zurück.
- Letzte Handelsstunde, die Kapitulation: Die verbliebenen Käufer gaben auf. Der Dow Jones schloss bei 1.738,74 Punkten, ein Minus von 22,61 %, bei einem Rekordvolumen von rund 600 Millionen gehandelten Aktien.
Was den Crash so besonders machte
- Kein einzelner fundamentaler Schock: Am Wochenende davor gab es keinen Kriegsausbruch, keine Pleite einer Großbank und keine Naturkatastrophe. Der Crash gilt als das erste große Versagen der Marktstruktur und der Handelstechnik.
- Überforderte Spezialisten: Das System der New Yorker Börsenspezialisten beruhte darauf, dass diese Kursschwankungen mit eigenem Kapital dämpfen. Gegen die schiere Größe der institutionellen Verkaufsprogramme reichte dieses Kapital nicht aus.
Die Rettung und die Folgen
- Die Fed als Kreditgeber der letzten Instanz: Am Dienstagmorgen, dem 20. Oktober, veröffentlichte die Federal Reserve unter ihrem erst kurz zuvor ernannten Vorsitzenden Alan Greenspan eine Erklärung aus einem einzigen Satz: Sie bekräftigte ihre Bereitschaft, als Liquiditätsquelle für das Wirtschafts- und Finanzsystem bereitzustehen. Die Fed versorgte den Geldmarkt mit Liquidität, um die Zahlungsfähigkeit von Brokern und Banken zu sichern.
- Geburt der „Circuit Breaker“: Nach der Untersuchung durch die Brady-Kommission führten die US-Börsen erstmals verpflichtende Handelsunterbrechungen ein. Heute gilt: Fällt der S&P 500 um 7 % oder 13 %, wird der Handel für 15 Minuten unterbrochen; bei 20 % endet er für den Rest des Tages.
- Ende der Portfolio Insurance in dieser Form: Die Vorstellung, man könne riesige Vermögen vollautomatisch über Futures absichern, ohne dass die Größe der Verkäufe den Markt selbst erschüttert, war widerlegt.
- Erstaunlich robuste Wirtschaft: Anders als 1929 führte der Schock von 1987 zu keiner weltweiten Wirtschaftskrise. Die US-Wirtschaft wuchs weiter, und der Dow Jones hatte seine Verluste knapp zwei Jahre später, im August 1989, wieder aufgeholt.
Einordnung: Ein klassisches Beispiel für einen extremen Börsenschock. Zeitpunkt und Ausmaß überraschten, auch wenn es zuvor Belastungen und Kursrückgänge gegeben hatte.
Lehre: Historisch übliche Tagesschwankungen sind keine Obergrenze für mögliche Verluste.
2. Terroranschläge am 11. September 2001
Die Terroranschläge vom 11. September 2001 waren einer der schwersten Schocks von außen, den die moderne Finanzinfrastruktur je erlebt hat. Anders als bei Spekulationsblasen oder Störungen der Handelstechnik traf das Ereignis das Herz des US-Finanzdistrikts im Süden Manhattans unmittelbar.
Ganzen Abschnitt aufklappen
Der Kontext: angeschlagene Märkte treffen auf physische Zerstörung
- Vorgeschichte: Die US-Wirtschaft befand sich im Spätsommer 2001 nach dem Platzen der Dotcom-Blase bereits in einer Rezession, die Börsen in einer Baisse.
- Geografische Verwundbarkeit: Das World Trade Center und die umliegenden Gebäude beherbergten wichtige Knotenpunkte der Finanzwelt, darunter Großbanken, bedeutende Händler für US-Staatsanleihen wie Cantor Fitzgerald, Telekommunikationsleitungen und Abwicklungsstellen.
- Zusammenbruch der Infrastruktur: Durch den Einsturz der Gebäude wurden Strom-, Telefon- und Datenleitungen der New Yorker Börsenplätze gekappt. Unter den Opfern waren viele hundert Beschäftigte von Finanzunternehmen.
Der Ablauf: Handelsstopp und Wiedereröffnung (New Yorker Zeit, in Wien sechs Stunden später)
- 11. September 2001, 08:46 und 09:03 Uhr: Die Flugzeuge treffen das World Trade Center kurz vor der regulären Eröffnung der New Yorker Aktienbörsen um 09:30 Uhr. Der Handelsstart an NYSE und Nasdaq wird abgesagt. Die europäischen Börsen, die bereits geöffnet hatten, stürzen im Tagesverlauf ab; der DAX verliert rund 8,5 %.
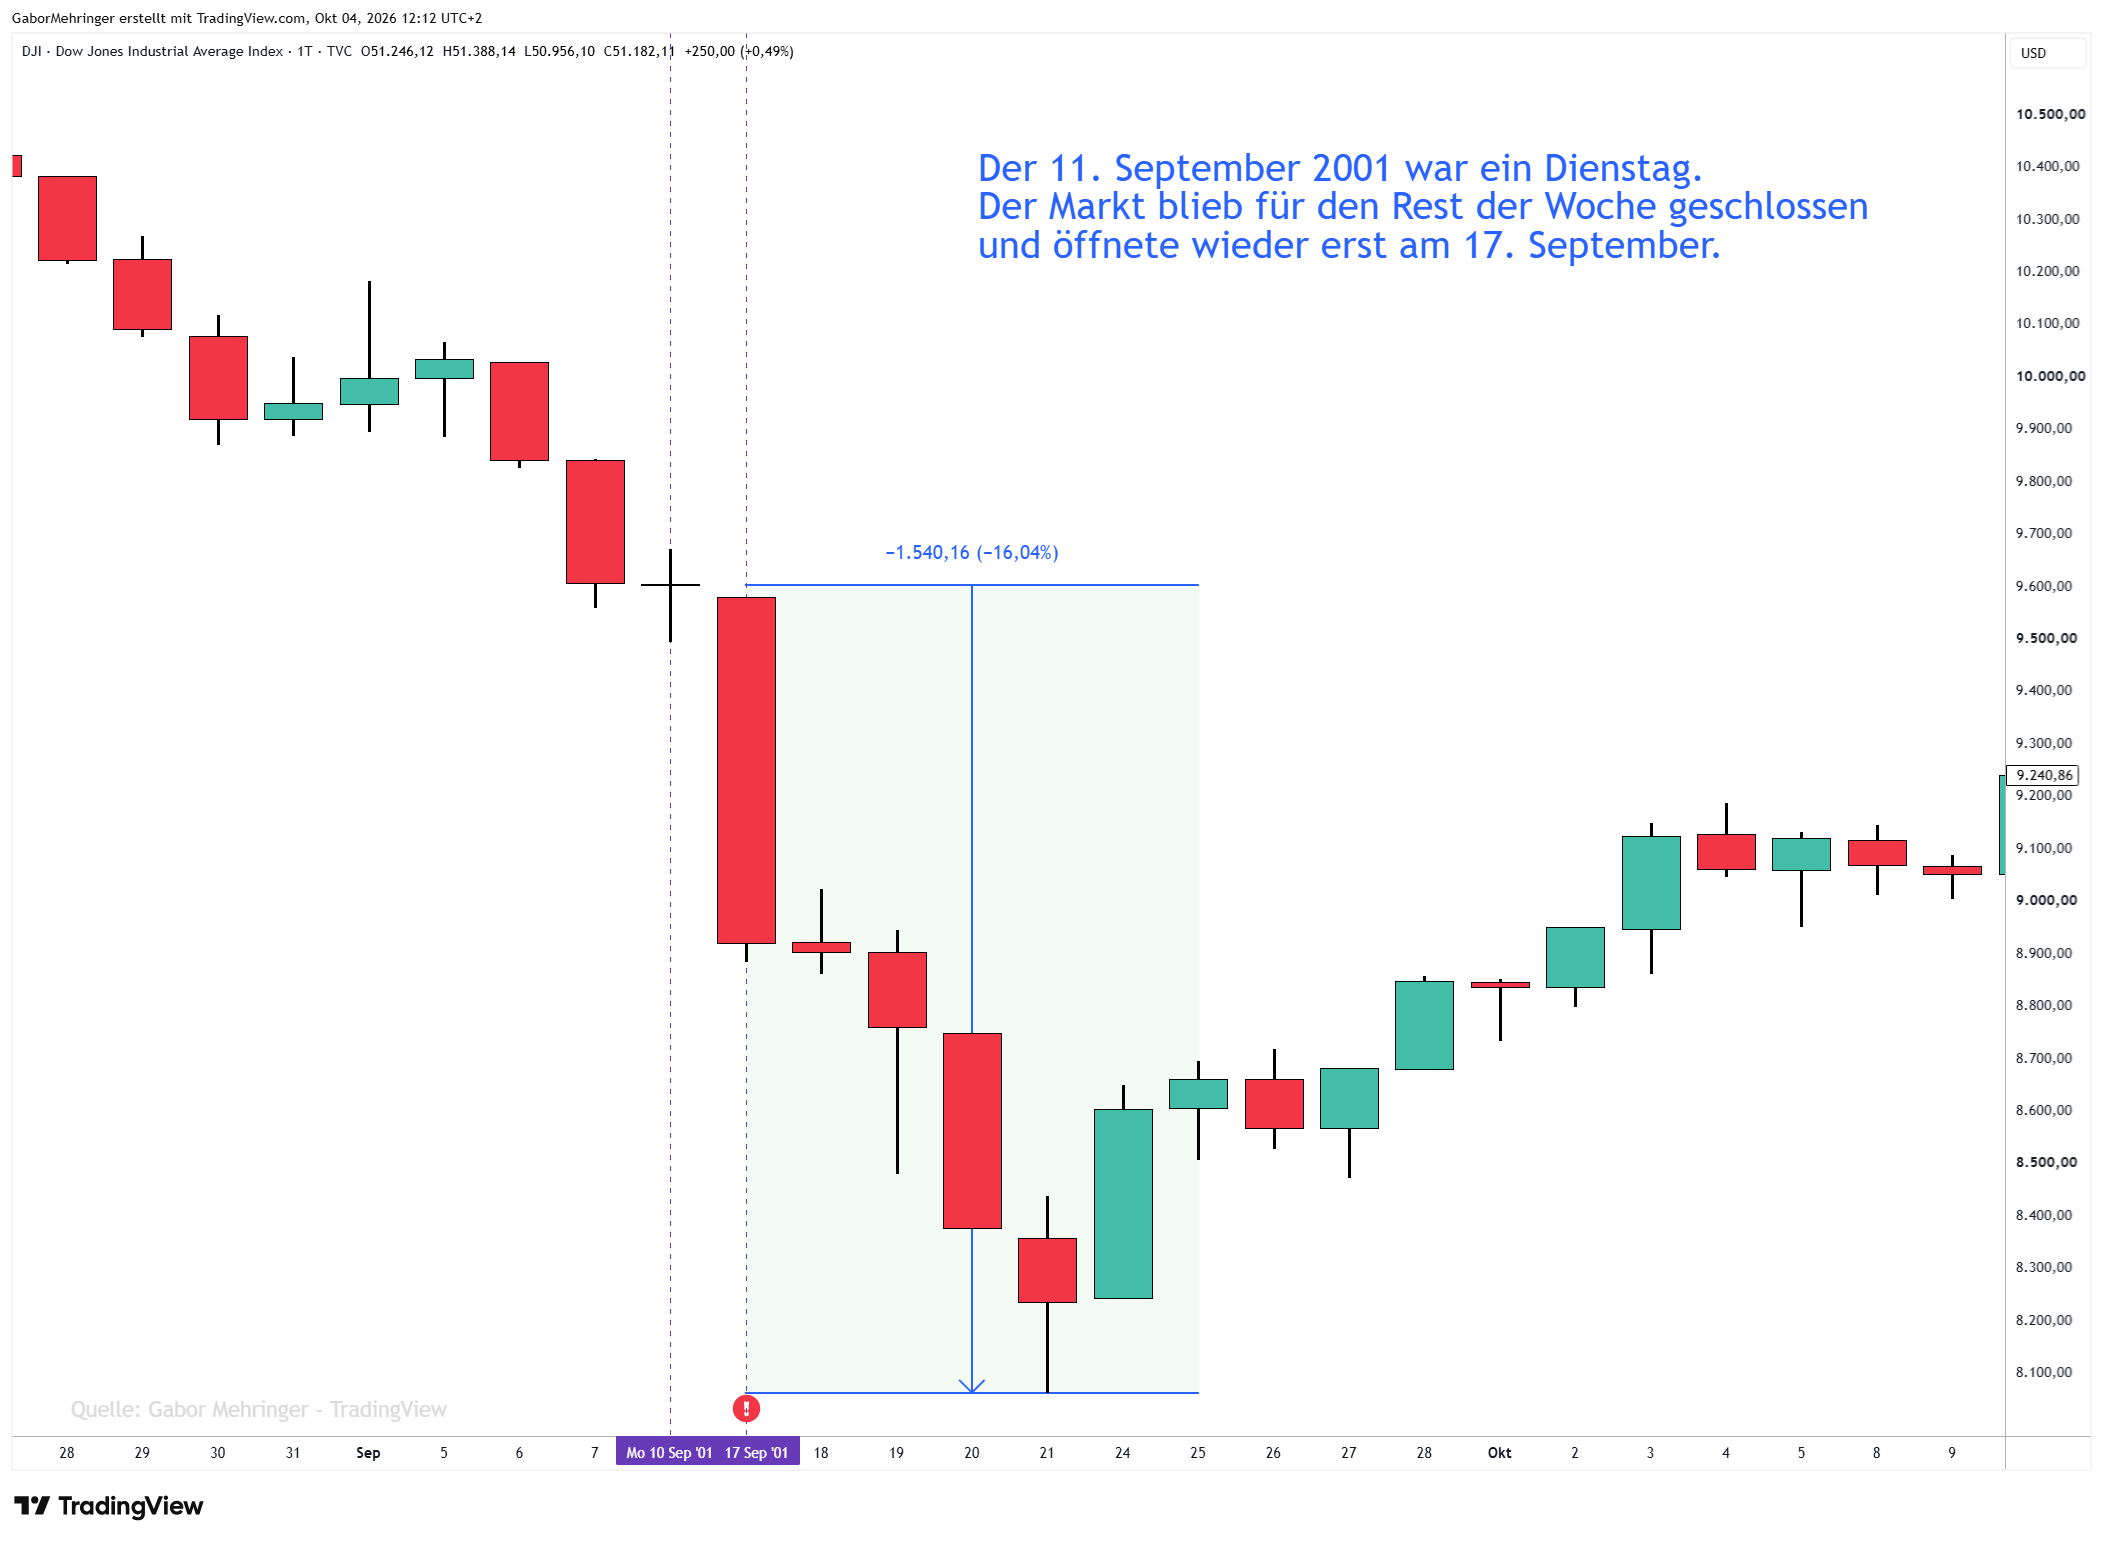
- Vier Tage Stillstand: Die US-Aktienmärkte bleiben vier Handelstage lang geschlossen, die längste Schließung seit 1933. Vorrang haben der Wiederaufbau der Datenleitungen, der Ausweichrechenzentren und der Abwicklungssysteme.
- 17. September 2001, die Wiedereröffnung: Nach Schweigeminuten auf dem Parkett öffnet die Wall Street unter großen Sicherheitsvorkehrungen. Die US-Notenbank senkt noch vor Handelsbeginn den Leitzins um einen halben Prozentpunkt und versorgt das Bankensystem in großem Umfang mit Liquidität.
- Der erste Handelstag: Der Dow Jones verliert 684,81 Punkte oder 7,13 %, der bis dahin größte Punkteverlust an einem einzelnen Tag.
- Die Wochenbilanz: Bis Freitag, den 21. September, verliert der Dow Jones 14,3 %, der S&P 500 11,6 %. An der Wall Street gehen in fünf Tagen rund 1,4 Billionen US-Dollar an Börsenwert verloren.
Wie einzelne Branchen reagierten
| Branche | Kursreaktion und Auswirkungen |
|---|---|
| Fluggesellschaften | Kurseinbrüche von 30 bis 50 % in der ersten Woche, monatelang weniger Passagiere; der US-Kongress beschloss ein Rettungspaket. |
| Versicherungen | Hohe Verluste durch den bis dahin teuersten Schadensfall der Geschichte, mit geschätzten Auszahlungen von rund 40 Milliarden US-Dollar. |
| Tourismus und Hotels | Weltweit starker Nachfrageeinbruch; Reiseaktien litten über viele Quartale. |
| Rüstung und Sicherheit | Gegentrend: Aktien von Rüstungskonzernen wie Lockheed Martin und Raytheon stiegen nach der Wiedereröffnung zweistellig. |
| Gold und US-Staatsanleihen | Flucht in sichere Häfen: Gold stieg deutlich, die Renditen der Anleihen fielen stark. |
Die Erholung und die Folgen
- Rasche Erholung der Kurse: Anders als in der zähen Dotcom-Baisse holten die großen Indizes die unmittelbaren Verluste überraschend schnell auf: Innerhalb von ein bis zwei Monaten notierten S&P 500 und Dow Jones wieder auf dem Niveau von vor den Anschlägen.
- Geopolitische Weichenstellung: Die langfristigen Folgen waren politischer Natur: Der „Krieg gegen den Terror“, die Kriege in Afghanistan und im Irak sowie stark steigende Sicherheitsausgaben prägten die US-Haushalte und die Weltpolitik über viele Jahre.
- Ausweichrechenzentren: Die Katastrophe veranlasste Finanzinstitute weltweit, ihre IT umzubauen. Geschäftskritische Systeme werden seither auf räumlich weit getrennte Rechenzentren gespiegelt, und Notfallpläne für den Geschäftsbetrieb gehören zum Standard.
Einordnung: Ein häufig genanntes Beispiel für einen Schwarzen Schwan aus Sicht vieler Marktteilnehmer. Das allgemeine Terrorrisiko war bekannt, die konkrete Ereigniskette überraschte jedoch massiv.
Lehre: Markt- und Betriebsrisiken können gleichzeitig auftreten.
3. Flash Crash am 6. Mai 2010
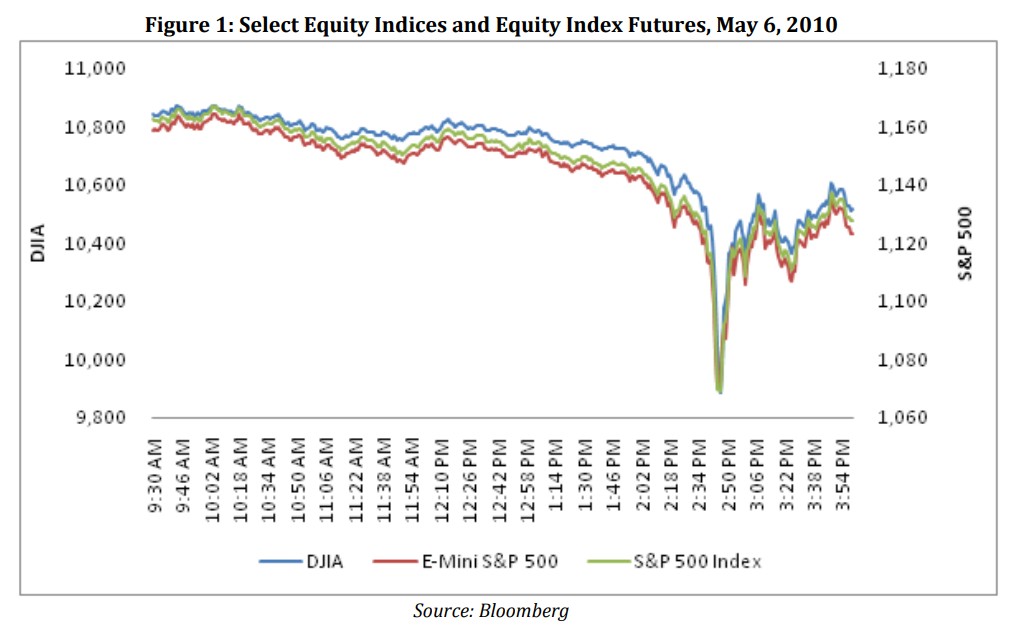
Der Flash Crash vom 6. Mai 2010 ist einer der bekanntesten algorithmischen Schocks in der Geschichte der modernen Wertpapiermärkte. Binnen rund 36 Minuten verlor der US-Aktienmarkt fast eine Billion US-Dollar an Marktkapitalisierung und holte den Großteil des Verlustes ebenso rasant wieder auf. Der gemeinsame Bericht von SEC und CFTC untersuchte später das Zusammenspiel von Verkaufsdruck, automatisiertem Handel und zurückgehender Liquidität.
Ganzen Abschnitt aufklappen
Der Kontext: ein anfälliger Markt in angespannter Lage
- Angespannte Marktstimmung: Am 6. Mai 2010 herrschte an den Weltbörsen bereits große Nervosität wegen der eskalierenden Staatsschuldenkrise in Griechenland, mit Protesten in Athen und Sorgen um den Zusammenhalt der Eurozone.
- Struktureller Wandel: Die US-Börsenlandschaft hatte sich in den Jahren zuvor stark verändert: weg vom traditionellen Parketthandel hin zu stark zersplitterten, computergesteuerten Handelsplätzen mit Dutzenden Börsen und außerbörslichen Plattformen.
- Liquiditätsillusion: Ein großer Teil des sichtbaren Handelsvolumens stammte nicht von langfristigen Investoren, sondern von Hochfrequenzhändlern, deren Algorithmen Orders in Millisekunden platzieren und wieder löschen.
Der Ablauf am 6. Mai 2010 (New Yorker Zeit, in Wien sechs Stunden später)
- 14:32 Uhr, der Auslöser: Eine große Fondsgesellschaft, in Medienberichten als Waddell & Reed genannt, startet zur Absicherung eine Verkaufsorder über 75.000 E-mini-S&P-500-Futures im Wert von rund 4,1 Milliarden US-Dollar. Ein automatisierter Algorithmus soll die Position abhängig vom Handelsvolumen in den Markt geben, ohne Rücksicht auf Preis und Zeit.
- 14:41 bis 14:44 Uhr, der Schneeballeffekt: Hochfrequenzhändler und automatisierte Market Maker nehmen die Verkäufe zunächst auf, versuchen aber sofort, ihr Risiko weiterzureichen. Sie handeln die Futures in hohem Tempo untereinander hin und her, die sogenannte Hot-Potato-Phase. Weil der Verkaufsalgorithmus auf das steigende Volumen mit noch schnelleren Verkäufen reagiert, entsteht eine Rückkopplung.
- Gegen 14:45 Uhr, das Liquiditätsvakuum: Viele Hochfrequenzhändler ziehen sich aus dem Markt zurück. Die Geldseite im Orderbuch bricht weg, der E-mini S&P 500 fällt wie ein Stein. Der Dow Jones Industrial Average liegt im Tief fast 1.000 Punkte oder rund 9 % im Minus.
- 14:45:28 Uhr, Tiefpunkt und automatischer Handelsstopp: Die Terminbörse CME aktiviert ihren Sicherungsmechanismus („Stop Logic“): Der Handel mit den E-mini-Futures wird für fünf Sekunden angehalten.
- Danach, die V-förmige Erholung: Die kurze Pause genügt, damit wieder Kaufaufträge in den Markt kommen. Innerhalb von rund einer Viertelstunde erholt sich der Dow Jones um mehrere Hundert Punkte. Er schließt den Tag mit −3,2 % deutlich im Minus, aber weit entfernt vom Tief.
Absurditäten und Kollateralschäden
- Das Phänomen der „Stub Quotes“: Market Maker waren verpflichtet, fortlaufend Kurse zu stellen, und hatten dafür Platzhalter-Gebote weit weg vom Markt im Orderbuch. Als die echte Liquidität verschwand, wurden Aufträge gegen diese Scheingebote ausgeführt: Die Aktie von Accenture fiel kurzzeitig von rund 40 US-Dollar auf einen Cent, Procter & Gamble verlor vorübergehend mehr als ein Drittel, und andere Werte wie Apple oder Sotheby’s wurden zeitweise zu 100.000 US-Dollar je Aktie gehandelt.
- Rund 20.000 Geschäfte annulliert: Die Börsenbetreiber stornierten im Nachhinein Trades, die mehr als 60 % vom Referenzkurs vor dem Crash abwichen.
- Der Fall Navinder Sarao („Hound of Hounslow“): Jahre später gingen die US-Behörden gegen einen britischen Daytrader vor, der aus seinem Elternhaus bei London mit einem Spoofing-Programm massenhaft Verkaufsorders im E-mini platziert und sofort wieder gelöscht hatte. Ihm wurde vorgeworfen, den Verkaufsdruck an diesem Nachmittag mit verstärkt zu haben; wie groß sein Anteil war, ist umstritten.
Regulatorische Konsequenzen
- Limit Up / Limit Down (LULD): Für Einzelaktien wurden dynamische Preiskorridore eingeführt. Verlässt ein Kurs den Korridor, je nach Aktie meist 5 bis 10 % um den Durchschnittskurs der letzten fünf Minuten, wird der Handel in dieser Aktie automatisch pausiert.
- Marktweite Handelsunterbrechungen: Die Notbremsen für den Gesamtmarkt wurden überarbeitet und orientieren sich seither am S&P 500, mit Schwellen bei 7 %, 13 % und 20 % Verlust.
- Verbot von Stub Quotes: Market Maker dürfen keine Platzhalter-Preise wie 0,01 US-Dollar mehr stellen, sondern müssen innerhalb realistischer Bandbreiten quotieren.
Einordnung: Ein plötzlicher Schock der Marktmechanik; die Einordnung als Schwarzer Schwan hängt von der betrachteten Perspektive ab.
Lehre: Ein liquider Markt kann kurzfristig seine Aufnahmefähigkeit verlieren.
4. Frankenschock am 15. Jänner 2015
Der sogenannte Frankenschock vom 15. Jänner 2015 gilt als einer der heftigsten Liquiditäts- und Volatilitätscrashs in der Geschichte der modernen Devisenmärkte. Bei einer der meistgehandelten Währungen der Welt kam es innerhalb von Minuten zu Kursbewegungen, die statistisch als praktisch unmöglich galten.
Ganzen Abschnitt aufklappen
Der Kontext: die künstliche Untergrenze von 1,20
- September 2011: Mitten in der Euro-Schuldenkrise flüchteten Anleger weltweit in den sicheren Hafen Schweizer Franken. Um eine ruinöse Aufwertung für die Schweizer Exportwirtschaft und den Tourismus zu verhindern, führte die Schweizerische Nationalbank (SNB) einen Mindestkurs von 1,20 Franken pro Euro ein.
- Das Versprechen: Die SNB kündigte an, diesen Kurs „mit aller Konsequenz“ und mit unbeschränkten Devisenkäufen zu verteidigen. Für Trader und Banken galt die Marke von 1,20 über Jahre hinweg als unerschütterlich.
- Die Sollbruchstelle: Ende 2014 zeichnete sich ab, dass die Europäische Zentralbank (EZB) ein riesiges Anleihekaufprogramm im Umfang von über 1.000 Milliarden Euro starten würde. Um den Mindestkurs gegen diese Euro-Schwemme zu halten, hätte die SNB ihre Bilanz mit weiteren Devisenkäufen in dreistelliger Milliardenhöhe aufblähen müssen.
Der Ablauf am 15. Jänner 2015 (Zürcher Zeit)
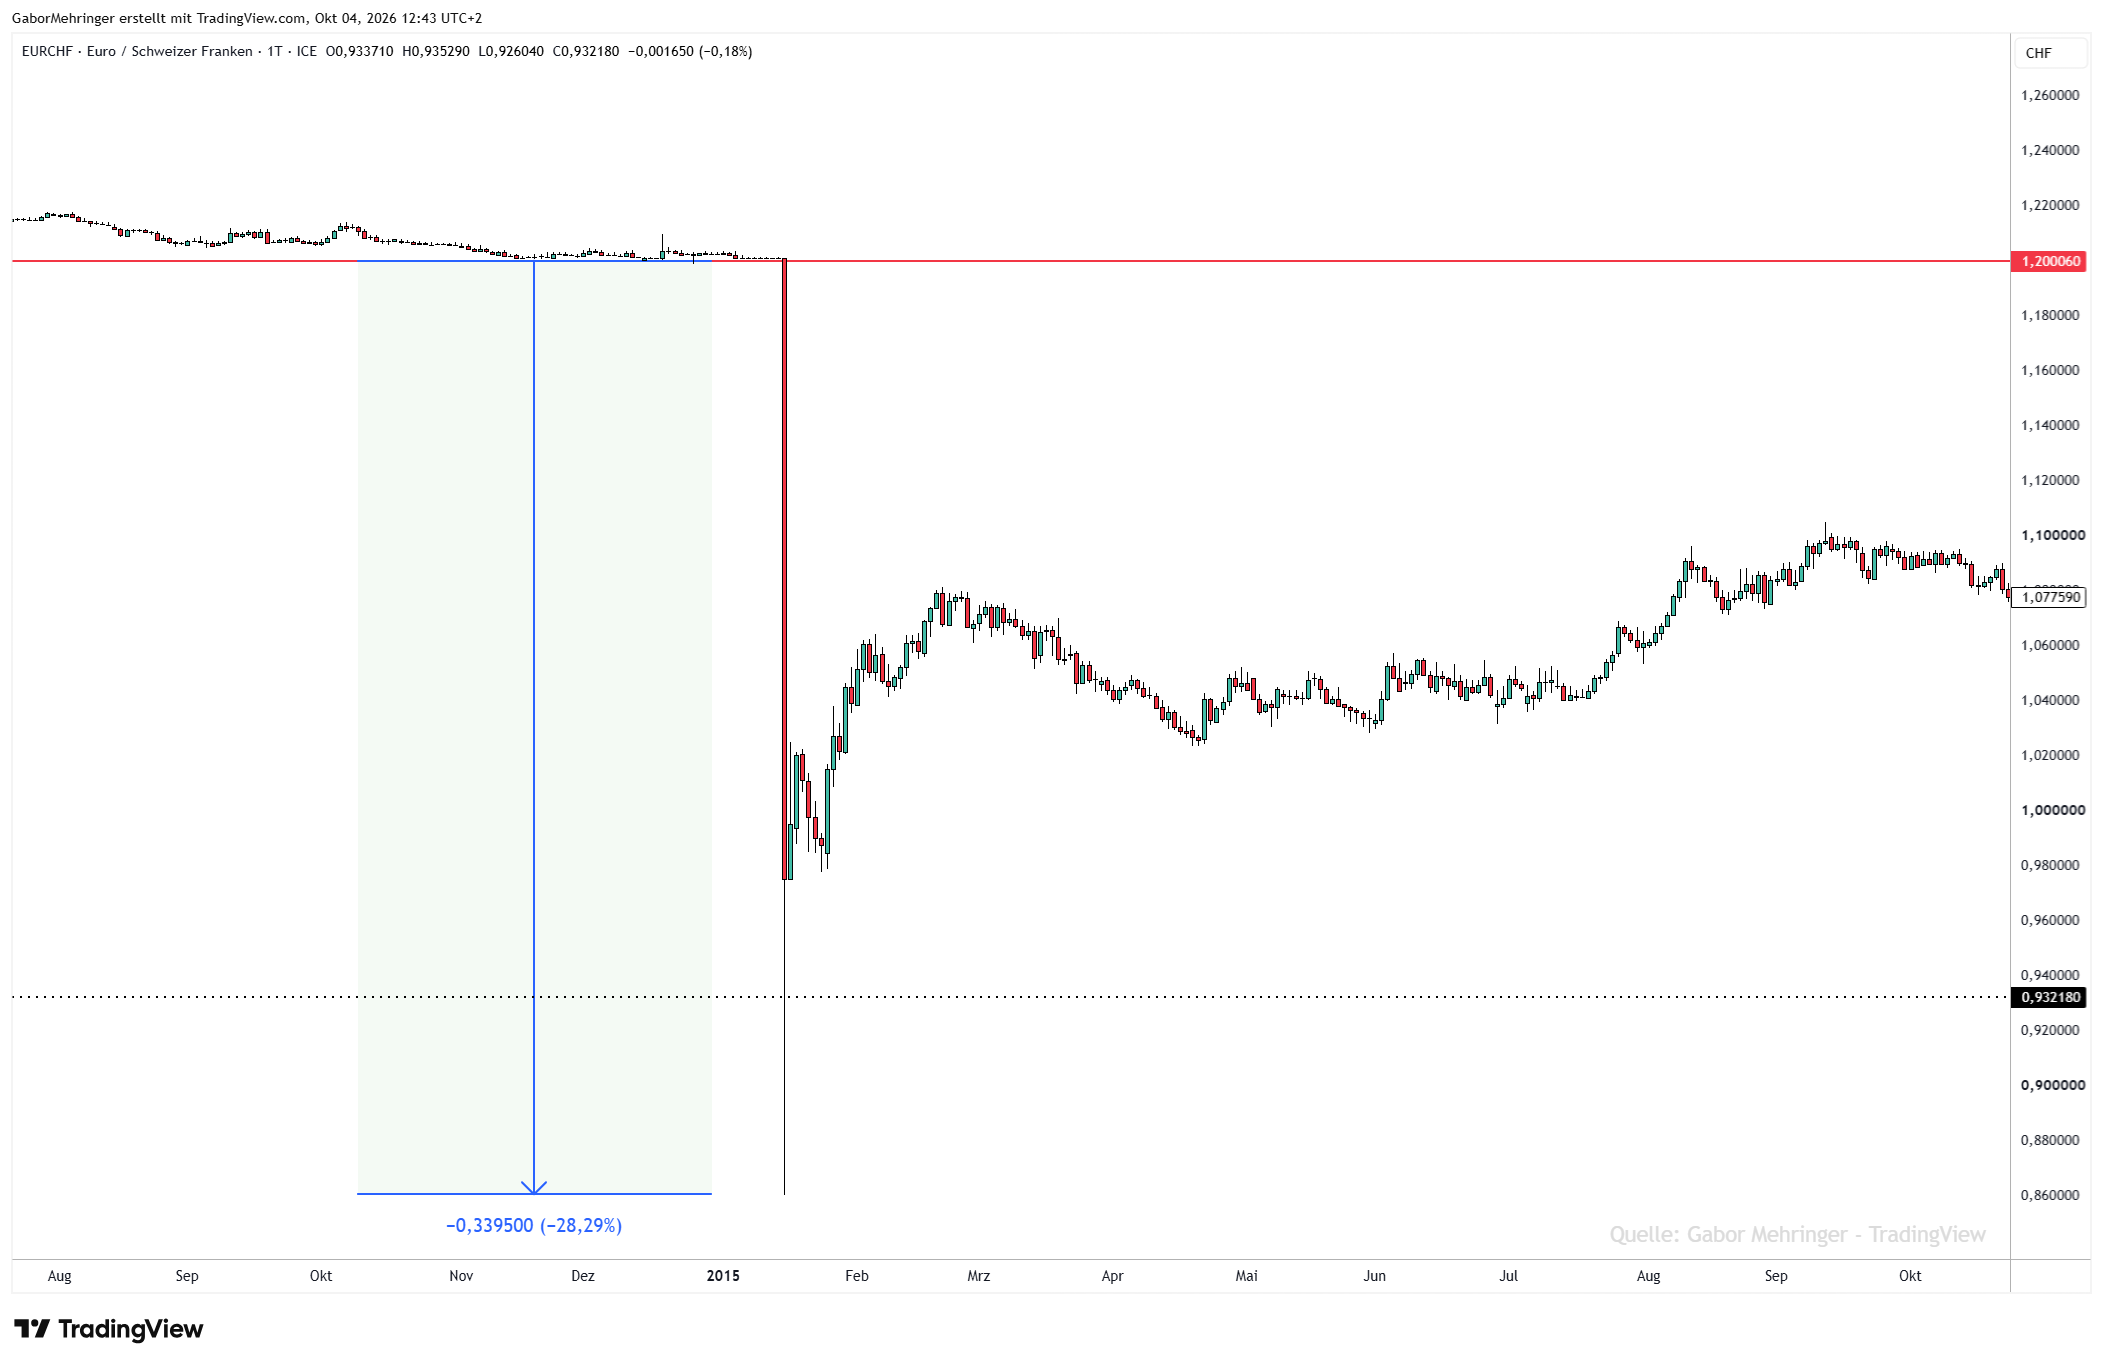
- 10:29 Uhr, die trügerische Ruhe: EUR/CHF handelt wie gewohnt knapp über der Untergrenze bei rund 1,2010.
- 10:30 Uhr, die Entscheidung: Ohne Vorwarnung teilt die SNB mit, dass sie den Mindestkurs von 1,20 Franken pro Euro aufhebt. Gleichzeitig senkt sie den Leitzins tiefer in den negativen Bereich auf −0,75 %.
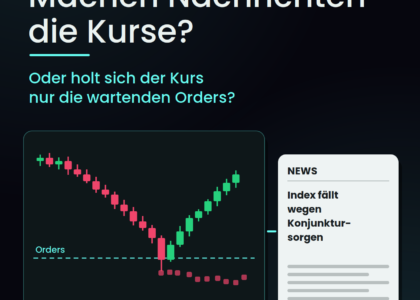
- 10:31 bis 10:35 Uhr, das Liquiditätsvakuum: Die elektronischen Orderbücher der Banken leeren sich schlagartig. Niemand will mehr Euro gegen Franken kaufen. Banken und Market Maker ziehen ihre Kurse zurück; für mehrere Minuten gibt es praktisch keine Geldseite mehr.
- 10:35 bis 10:50 Uhr, der freie Fall: Weil keine Käufer im Markt sind, greifen Stop-Loss-Orders ins Leere. Der Kurs bricht durch die Parität (1,00) und stürzt in der Spitze bis auf rund 0,85 Franken ab. Das ist ein Einbruch von fast 30 % in einer der großen Währungen binnen rund 20 Minuten.
- Ab 11:00 Uhr, die zaghafte Stabilisierung: Erste Großbanken stellen wieder Liquidität bereit. Am Nachmittag pendelt sich der Kurs im Bereich von 0,98 bis 1,02 Franken ein, nahe der Parität.
Die Konsequenzen
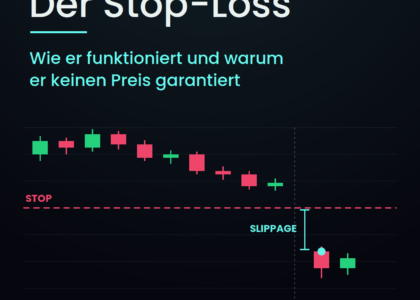
- Das Scheitern von Stop-Loss-Orders: Viele Händler hatten ihren Stop-Loss knapp unter 1,20 platziert, zum Beispiel bei 1,1995. Weil es dort keine Käufer gab, wurden die Orders erst bei Kursen um 1,02 oder tiefer ausgeführt. Das ist massive negative Slippage.
- Broker-Pleiten: Mehrere Forex-Broker für Privatkunden wurden zahlungsunfähig, darunter Alpari UK, das schon am Folgetag die Insolvenz bekannt gab. Andere, wie der Branchenriese FXCM, erlitten Verluste in dreistelliger Millionenhöhe und mussten mit einem Notkredit gerettet werden, weil die Handelskonten der Kunden tief ins Minus gerutscht waren.
- Hedgefonds-Verluste: Der Hedgefonds Everest Capital verlor in seinem größten Fonds nahezu das gesamte Vermögen von rund 830 Millionen US-Dollar, weil er gehebelt auf das Halten der 1,20er-Marke gesetzt hatte.
- Vertrauensverlust: Wenige Tage vor der Entscheidung hatte die SNB die Untergrenze noch öffentlich als Eckpfeiler ihrer Geldpolitik bekräftigt. Die abrupte Kehrtwende beschädigte die Glaubwürdigkeit von Zusagen der Notenbanken nachhaltig.
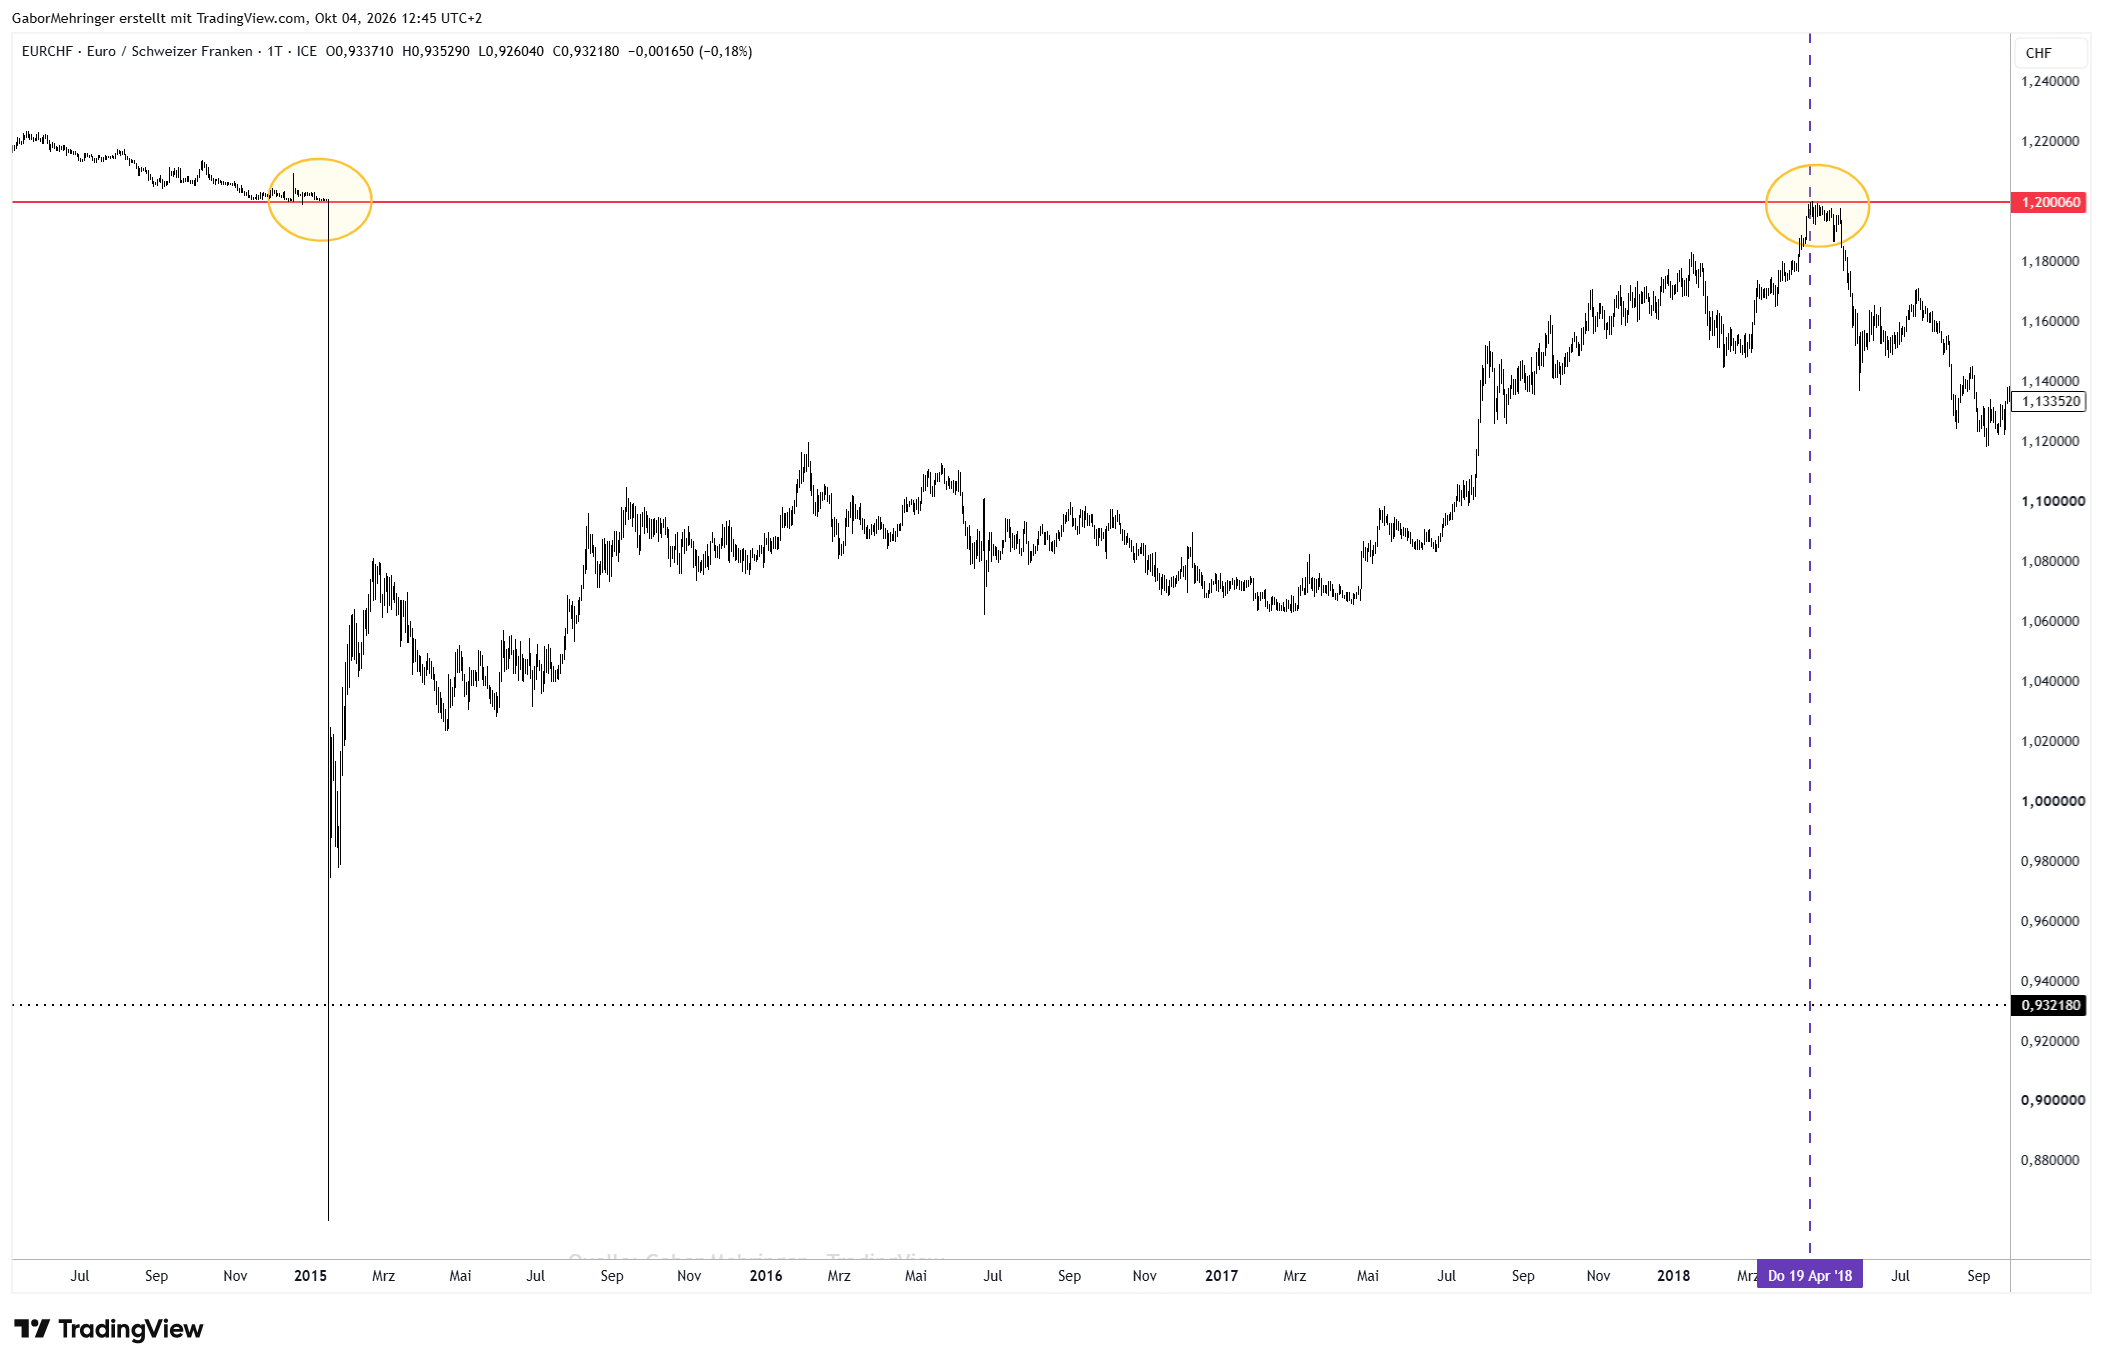
Nach etwas mehr als drei Jahren, im April 2018, wurde das Abbruchniveau von 1,20 technisch wieder getestet: Der Kurs lief die Marke von unten an und drehte dort wieder nach unten.
Einordnung: Ein besonders anschaulicher Überraschungsschock für Devisenhändler. Eine Änderung der Geldpolitik war grundsätzlich möglich, der konkrete Schritt traf viele Marktteilnehmer unvorbereitet.
Lehre: Auch eine jahrelang verteidigte Kursgrenze ist keine dauerhafte Garantie.
5. Corona-Crash im Februar und März 2020
Die Ausbreitung von COVID-19 und die Einschränkungen des Wirtschaftslebens führten zu einem raschen internationalen Markteinbruch.
Ganzen Abschnitt aufklappen
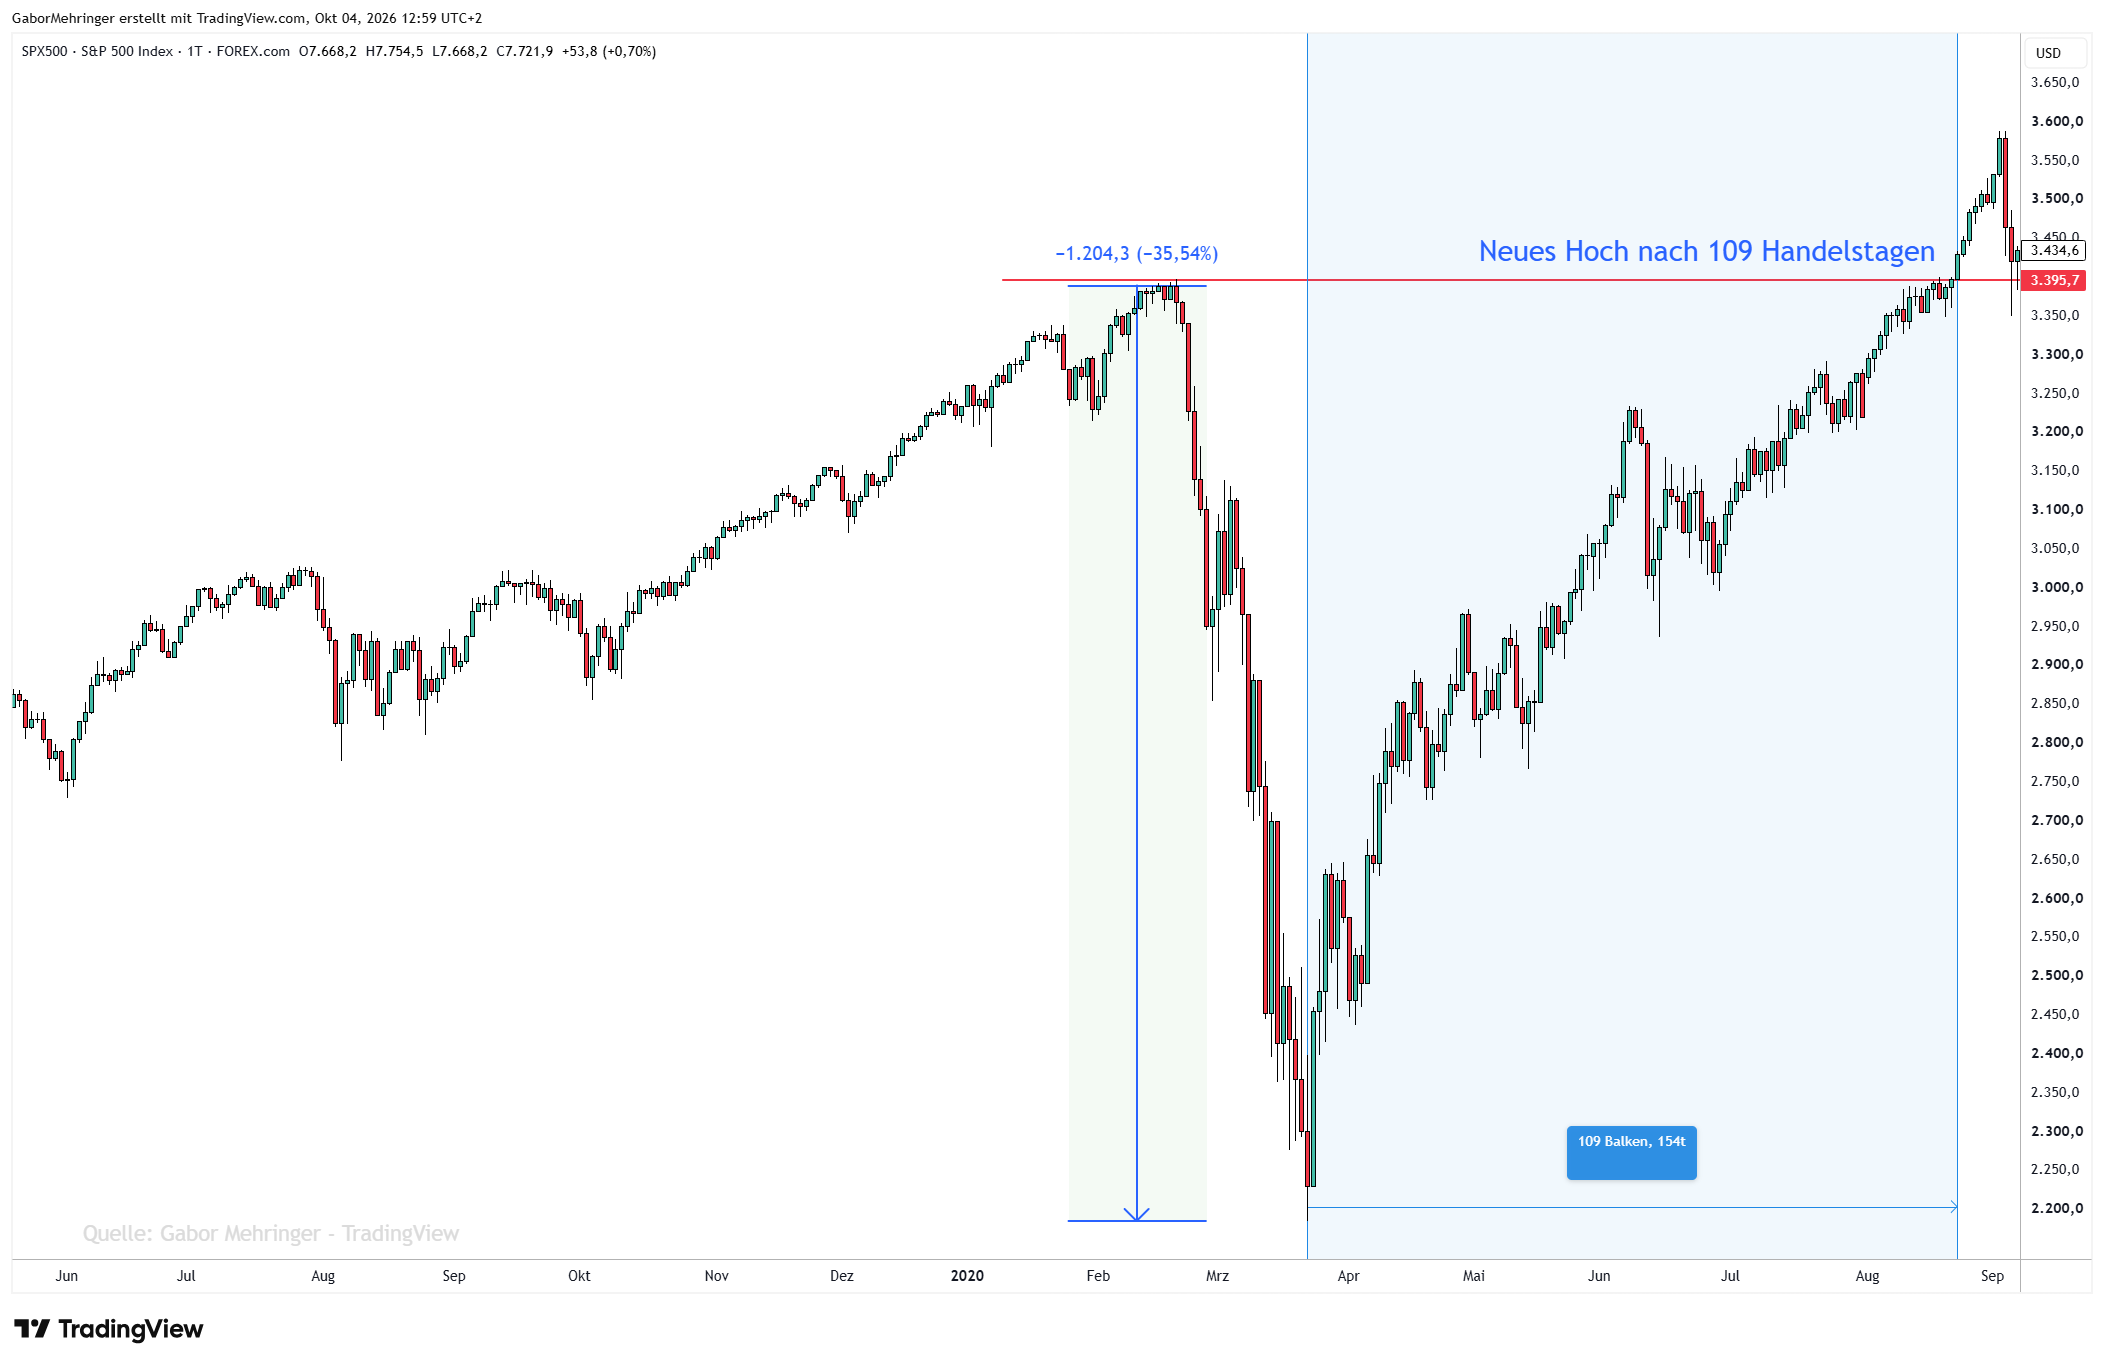
Einordnung: Oft als Schwarzer Schwan bezeichnet. Taleb widersprach dieser Bezeichnung ausdrücklich: Pandemien waren ein bekanntes Risiko. Überraschend waren für viele Marktteilnehmer die konkrete Entwicklung und die Geschwindigkeit der wirtschaftlichen Folgen.
Lehre: Ein Risiko muss nicht exakt datierbar sein, damit Vorsorge sinnvoll ist.
6. Negative WTI-Futurespreise am 20. April 2020
Der Absturz des WTI-Rohölfutures für Mai 2020 (CLK20) am 20. April 2020 war historisch: Zum ersten Mal fiel der Preis des wichtigsten US-Ölkontrakts tief in den negativen Bereich. Der Kontrakt schloss bei minus 37,63 US-Dollar je Barrel.
Ganzen Abschnitt aufklappen
Hintergrund war der bevorstehende Verfallstag am 21. April in Verbindung mit praktisch ausgebuchten Lagerkapazitäten am Umschlagplatz Cushing in Oklahoma, dazu die in der Pandemie eingebrochene Nachfrage. Finanzinvestoren, die keine physische Öllieferung annehmen konnten, mussten den Kontrakt um jeden Preis loswerden, während physische Abnehmer für die Abnahme des Öls bezahlt werden wollten.
Chronologie des Absturzes (New Yorker Zeit, in Wien sechs Stunden später)
- Vormittag: Der Kontrakt notiert am frühen Morgen noch bei rund 10 bis 11 US-Dollar, gerät aber durch anhaltenden Verkaufsdruck immer stärker unter Druck und fällt bis zum Mittag auf rund 4 US-Dollar.
- Früher Nachmittag: Nach dem Fall unter die 2-Dollar-Marke beschleunigt sich der Ausverkauf dramatisch. Kurz nach 14:00 Uhr durchbricht der Kurs die Nulllinie und notiert erstmals in seiner Geschichte im Minus.
- Bis etwa 14:25 Uhr: Im Orderbuch ist kaum noch Liquidität vorhanden. Der Preis stürzt im Minutentakt von −10 über −20 auf unter −35 US-Dollar.
- Gegen 14:29 Uhr: Tiefpunkt des Tages bei −40,32 US-Dollar je Barrel.
- 14:30 Uhr: Der offizielle Schlusskurs (Settlement), der aus den Umsätzen der letzten beiden Handelsminuten berechnet wird, liegt bei −37,63 US-Dollar je Barrel.
- Danach: Im weiteren Handel erholt sich der Kurs teilweise, bleibt an diesem Tag aber im negativen Bereich.
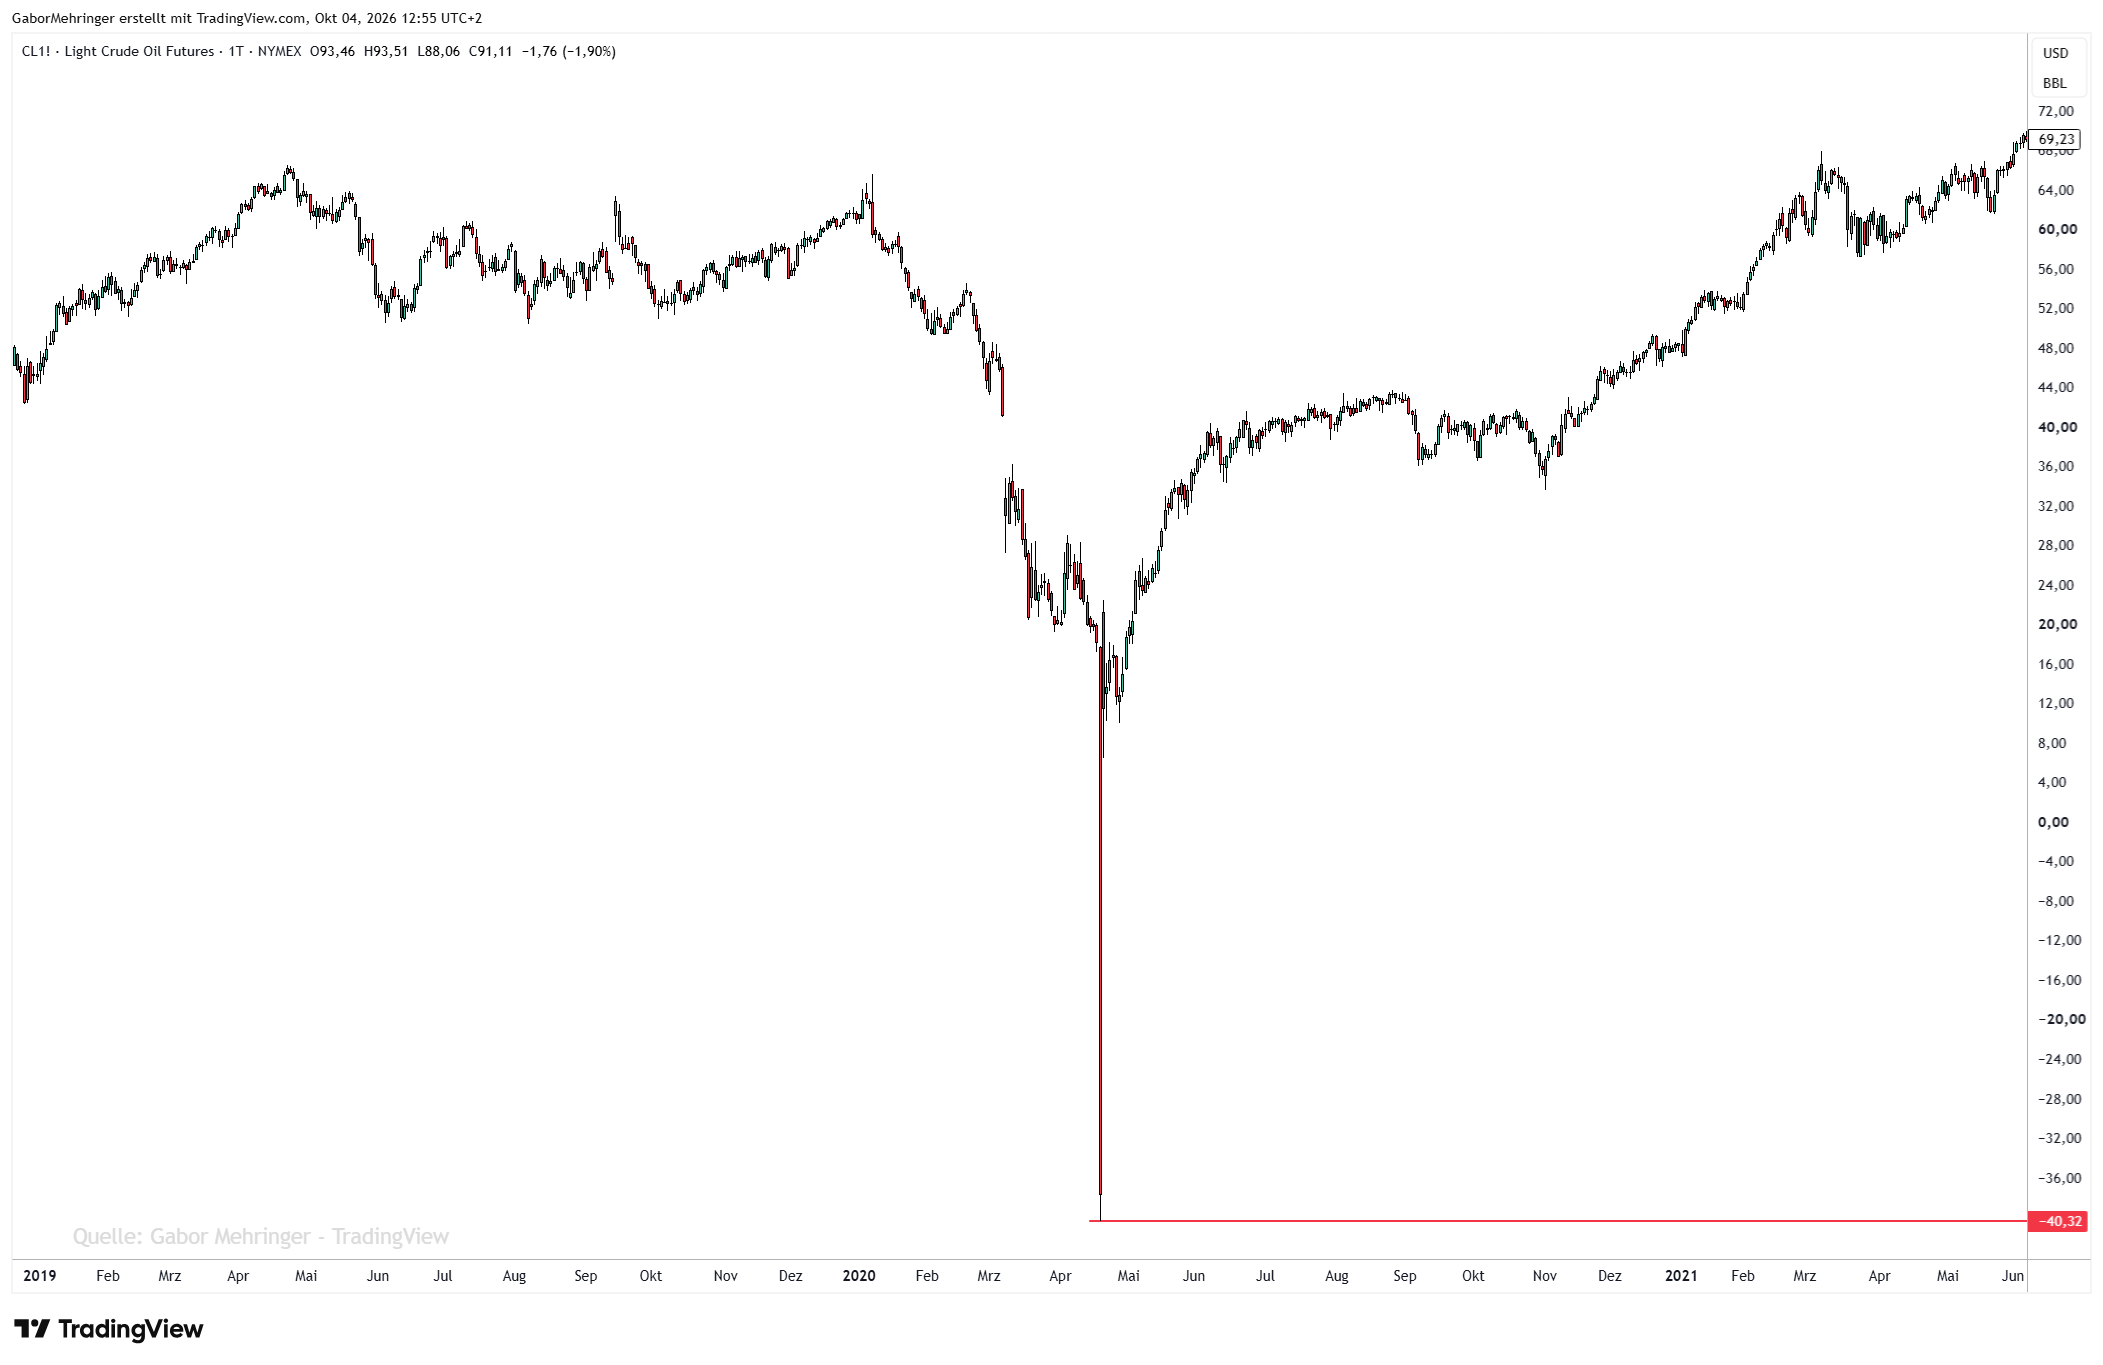
Wichtig: Dieser Preis betraf einen bestimmten Futureskontrakt. Nicht alle Ölpreise oder Laufzeiten wurden gleichzeitig negativ.
Einordnung: Ein historischer Extremfall, der viele Annahmen und technische Systeme herausforderte. Negative Preise waren dennoch nicht grundsätzlich unmöglich.
Lehre: Bei Futures gehören Fälligkeit, Lieferung und Lagerung zum Risikoverständnis.
Warum ein Stop-Loss keine Preisgarantie ist
Eine normale Stop-Market-Order wird nach Auslösung zur Market-Order. Sie wird zu verfügbaren Preisen ausgeführt. Bei einem Kurssprung oder fehlender Liquidität kann die Ausführung erheblich vom Stopkurs abweichen.
Ein vereinfachtes Beispiel: Du planst einen Ausstieg 20 Punkte unter deinem Einstieg. Nach einer überraschenden Nachricht liegt der nächste ausführbare Kurs jedoch 60 Punkte darunter. Der tatsächliche Verlust kann dann deutlich größer ausfallen als geplant. Das ist ein Rechenbeispiel, keine Darstellung eines bestimmten historischen Trades.
Eine Stop-Limit-Order begrenzt den akzeptierten Ausführungspreis, kann dafür aber unausgeführt bleiben. Garantierte Stops sind gesonderte Produkte mit eigenen Bedingungen und stehen nicht überall zur Verfügung.
Was Anleger und Daytrader daraus lernen können
Die folgenden Punkte sind allgemeine Grundsätze der Risikoplanung:
- Positionsgrößen auch unter Stress betrachten. Nicht nur den geplanten Stopverlust berechnen, sondern auch größere Kurslücken und schlechtere Ausführungen durchspielen.
- Hebel und Liquidität gemeinsam beurteilen. Hoher Hebel macht eine ungünstige Ausführung besonders folgenreich.
- Das Gesamtrisiko sehen. Mehrere Positionen können dieselbe Wette darstellen. Longpositionen in Nasdaq-Futures, Technologieaktien und einem Technologie-ETF sind beispielsweise eng miteinander verbunden.
- Nachrichten und Haltedauer berücksichtigen. Ein Wirtschaftskalender erfasst geplante Termine. Überraschungen können jederzeit auftreten; außerhalb der Handelszeiten können zusätzlich Kurslücken entstehen.
- Produktregeln verstehen. Dazu gehören Fälligkeit, Margin, Preislimits, Handelsunterbrechungen und gegebenenfalls physische Lieferung.
- Einen Ablauf für Störungen vorbereiten. Wie lassen sich offene Positionen kontrollieren, wenn Plattform oder Verbindung ausfallen? Welche Kontaktmöglichkeiten bietet der Broker?
- Handelspausen zulassen. Wenn Spreads, Liquidität oder technische Abläufe keine verlässliche Umsetzung erlauben, kann Abwarten eine begründete Entscheidung sein.
Gerade im M5-Trading ist die kurze Haltedauer kein vollständiger Schutz. Der Flash Crash zeigt, dass außergewöhnliche Bewegungen innerhalb weniger Minuten entstehen können. Ein Chartsetup beschreibt eine Handelsidee. Es garantiert weder einen bestimmten Ausführungspreis noch die Funktionsfähigkeit des Marktes.
Wie groß deine Position bei einem bestimmten Risiko sein darf und wie viel Gewinn du nach einem Verlust zum Aufholen brauchst, kannst du mit dem Positionsgrößen-Rechner und der Drawdown-Matrix selbst durchrechnen.
Mit Unsicherheit umgehen
Der Schwarze Schwan erinnert uns daran, dass Erfahrung wertvoll ist, aber keine Vollständigkeit verspricht. Märkte können Situationen hervorbringen, die im bisherigen Datenbestand fehlen.
Die entscheidende Frage lautet deshalb: Wie belastbar ist dein Handel, wenn deine Annahmen nicht mehr stimmen?
Ein tragfähiger Umgang mit Risiko berücksichtigt, dass Prognosen scheitern, Liquidität verschwinden und Verluste größer als geplant ausfallen können. Wer diese Grenzen kennt, kann Entscheidungen bewusster treffen – ohne den nächsten Schock vorhersagen zu müssen.
Dieser Beitrag dient der Finanzbildung und stellt keine individuelle Anlageberatung oder Handelsempfehlung dar.
Quellen
- Nassim Nicholas Taleb: The Black Swan (2007)
- Federal Reserve: Börsencrash 1987, Reaktion auf den 11. September
- SEC und CFTC: Bericht zum Flash Crash
- Schweizerische Nationalbank: Aufhebung des Mindestkurses
- The New Yorker: Taleb über Pandemie und Schwarze Schwäne
- CFTC: Negative WTI-Futurespreise
- SEC Investor.gov: Stop- und Stop-Limit-Orders
Liebe Grüße
Gabor