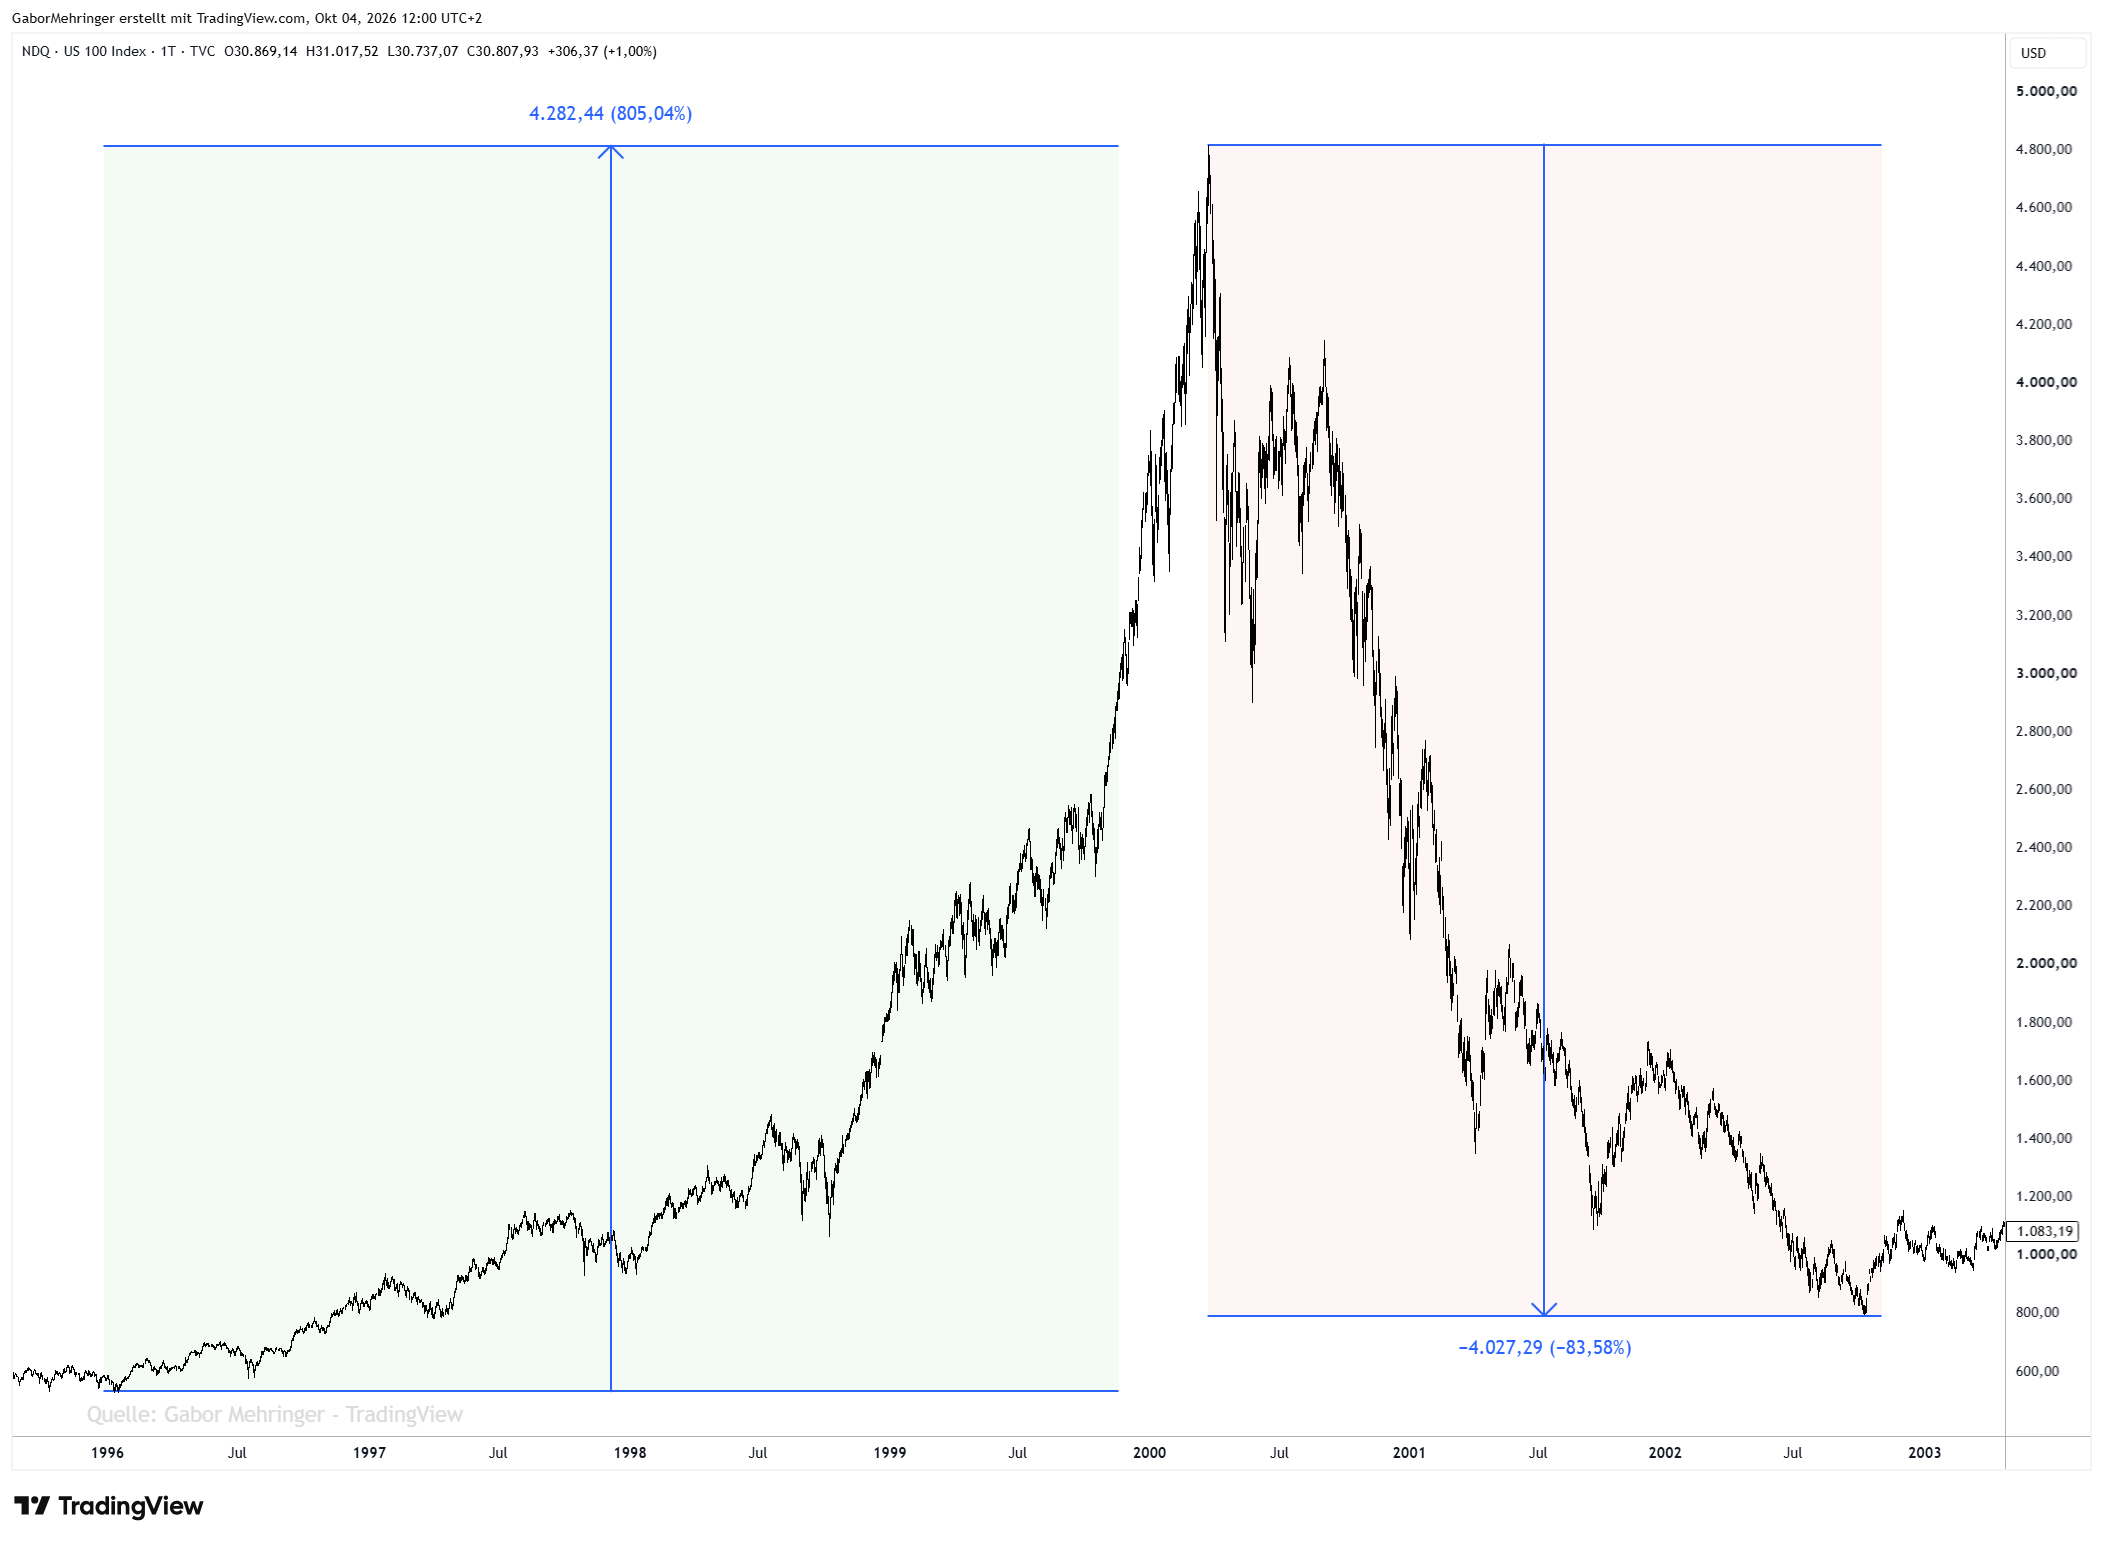
Das Platzen der Dotcom-Blase zwischen März 2000 und Oktober 2002 war kein Blitzcrash von wenigen Minuten, sondern ein quälend langer, fundamentaler Zusammenbruch. Der technologielastige Nasdaq Composite verlor in der Spitze rund 78 % seines Wertes, der Nasdaq 100 sogar mehr als 80 %. Rund fünf Billionen US-Dollar an Börsenwert wurden vernichtet.
Der Kontext: „irrationaler Überschwang“ und eine neue Ära
Der Ausdruck „irrationaler Überschwang“ (englisch „irrational exuberance“) stammt von Alan Greenspan, dem damaligen Chef der US-Notenbank. Er beschrieb damit im Dezember 1996 eine Begeisterung an den Märkten, die sich nicht mehr mit den wirtschaftlichen Tatsachen begründen lässt: Die Kurse steigen, weil alle erwarten, dass sie weiter steigen.
- Das große Versprechen: Mitte der 1990er-Jahre erreichte das World Wide Web den Massenmarkt. Viele Investoren glaubten an eine „New Economy“, in der alte Bewertungsmaßstäbe wie Gewinn, Cashflow oder das Kurs-Gewinn-Verhältnis (KGV) nicht mehr galten.
- Kennzahlen fernab der Realität: Unprofitable Start-ups wurden danach bewertet, wie viele Website-Besucher („Eyeballs“) sie anzogen. Ein Börsengang mit dem Namenszusatz „.com“ brachte nicht selten eine Kursverdopplung am ersten Handelstag.
- Der Gipfel der Euphorie: Zwischen 1995 und März 2000 verfünffachte sich der Nasdaq Composite von rund 1.000 auf über 5.000 Punkte. Das durchschnittliche KGV des Index lag damals im dreistelligen Bereich.
Die Zündschnur: was die Wende einleitete
- Zinserhöhungen der Fed: Um Konjunktur und Spekulation zu bremsen, hob die US-Notenbank unter Alan Greenspan den Leitzins zwischen Juni 1999 und Mai 2000 in sechs Schritten von 4,75 % auf 6,50 % an. Das billige Risikokapital begann zu versiegen.
- Der Barron’s-Artikel: Am 20. März 2000 veröffentlichte das Finanzmagazin Barron’s die Titelgeschichte „Burning Up“. Die Analyse zeigte, dass rund einem Viertel der untersuchten Internetunternehmen binnen zwölf Monaten das Geld ausgehen würde, sofern sie kein frisches Kapital bekämen.
- Das Urteil gegen Microsoft: Anfang April 2000 entschied ein US-Bundesrichter im Kartellverfahren, dass Microsoft gegen das Wettbewerbsrecht verstoßen hatte. Das war ein Schlag für eine der Leitaktien des Technologiesektors und drückte die Stimmung an der Nasdaq.
Der Ablauf des Bärenmarkts (März 2000 bis Oktober 2002)
- 10. März 2000, das Hoch: Der Nasdaq Composite markiert sein Tageshoch bei 5.132,52 Punkten und schließt bei 5.048,62. Dieses Niveau sollte er rund 15 Jahre lang nicht wieder erreichen.
- Frühjahr 2000, der erste Einbruch: Binnen weniger Wochen verliert die Nasdaq rund ein Drittel. Zahlreiche Börsenneulinge brechen um 50 bis 80 % ein, doch viele Marktteilnehmer halten den Rücksetzer noch für eine gewöhnliche Korrektur.
- Herbst 2000 bis Frühjahr 2001, die Pleitewelle: Weil der Kapitalmarkt für Anschlussfinanzierungen geschlossen bleibt, gehen viele bekannte Start-ups in die Insolvenz. Der Einbruch greift auf die Netzwerkausrüster wie Cisco, Lucent und Nortel über, deren Kunden Bestellungen in großem Stil stornieren.
- September 2001, der geopolitische Schock: Die Terroranschläge vom 11. September treffen einen ohnehin angeschlagenen Markt. Die US-Wirtschaft steckt zu diesem Zeitpunkt bereits in einer Rezession.
- Oktober 2002, das Tief: Nach zweieinhalb Jahren Baisse schließt der Nasdaq Composite am 9. Oktober 2002 bei 1.114,11 Punkten, rund 78 % unter seinem Hoch.
Symbolfiguren und Absurditäten der Blase
- Pets.com: Gilt als Inbegriff der Übertreibung. Das Unternehmen gab Millionen für einen Werbespot beim Super Bowl aus, verkaufte schweres Tierfutter unter Einstandspreis samt kostenloser Lieferung und ging nur rund neun Monate nach dem Börsengang pleite.
- Cisco Systems: Im März 2000 war Cisco mit über 550 Milliarden US-Dollar Börsenwert kurzzeitig das wertvollste Unternehmen der Welt. Die Aktie verlor im Crash fast 90 %.
- Amazon: Die Aktie fiel zwischen Dezember 1999 und Herbst 2001 um über 90 %, von rund 106 auf unter 6 US-Dollar (damalige Kurse). Das Unternehmen überstand die Phase auch dank rechtzeitig aufgenommener Wandelanleihen.
- Der Neue Markt in Deutschland: Am 1997 gegründeten Neuen Markt verlor der Auswahlindex Nemax 50 von seinem Hoch im März 2000 bei über 9.600 Punkten bis zu seiner Einstellung mehr als 95 %. Skandale und Bilanzfälschungen, unter anderem bei Comroad, erschütterten das Vertrauen deutscher Privatanleger in Aktien auf Jahre.
Die langfristigen Folgen
- Rückkehr zu harten Fundamentaldaten: Bei der Bewertung zählten wieder freier Cashflow, operative Margen und tragfähige Geschäftsmodelle.
- Strengere Bilanzregeln: Die zeitgleich aufgedeckten Bilanzskandale bei Enron und WorldCom führten 2002 zum Sarbanes-Oxley Act, der die Haftung von Führungskräften für Finanzberichte deutlich verschärfte.
- Zinszyklus und die nächste Blase: Um die Folgen abzufedern, senkte die Fed den Leitzins bis auf 1,0 %. Diese lange Niedrigzinsphase gilt vielen als eine der Ursachen für den nächsten Boom und Crash, die Immobilien- und Subprime-Krise von 2007/2008.
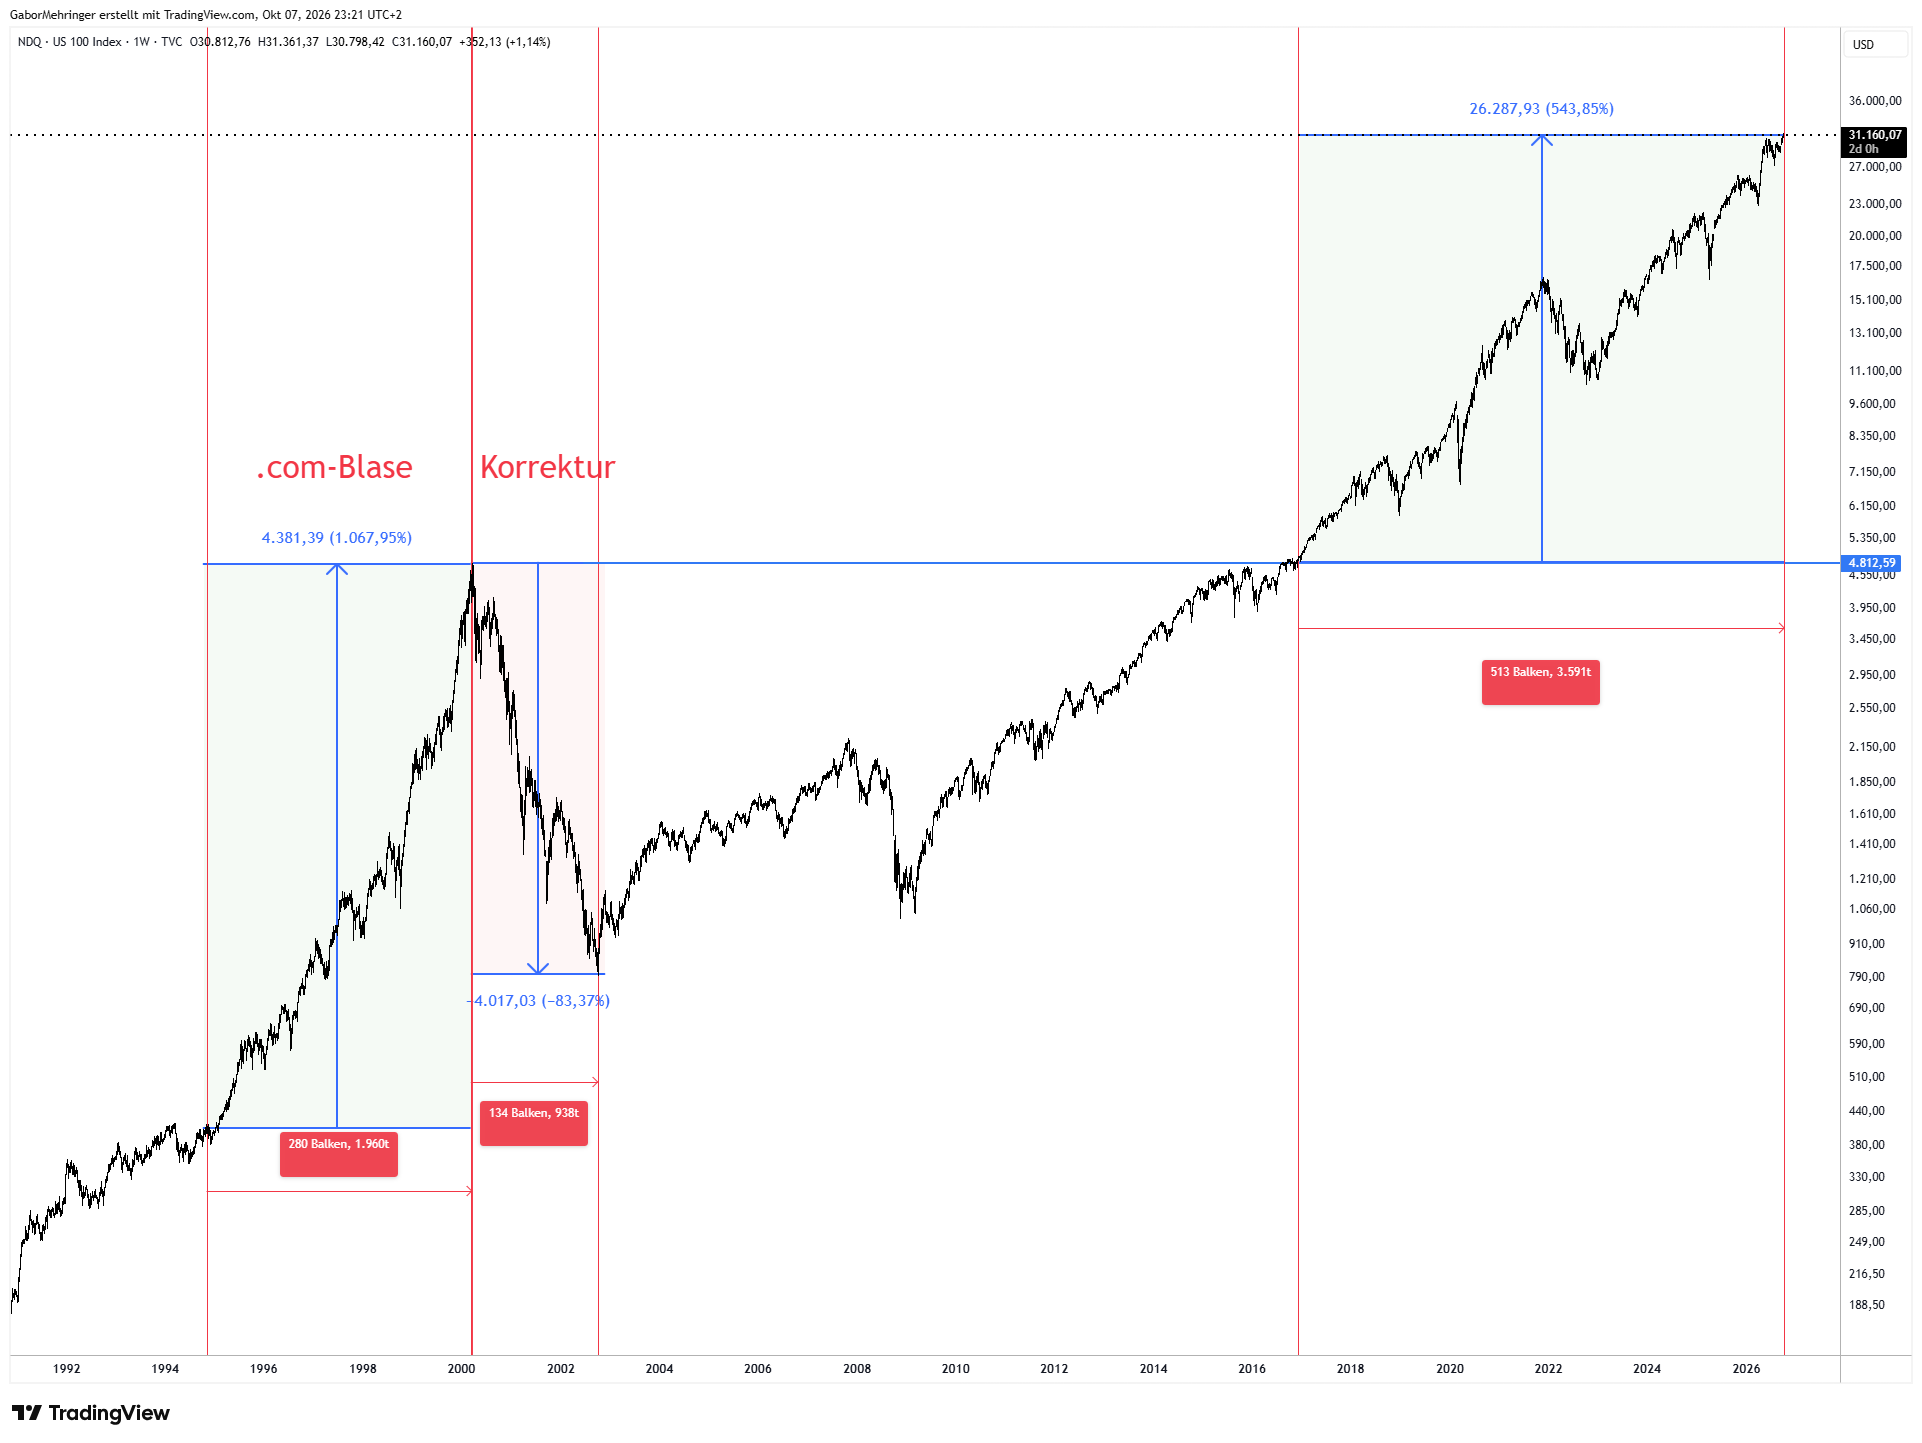
- 15 Jahre bis zum alten Hoch: Der Nasdaq Composite brauchte bis April 2015, um sein Hoch vom März 2000 wieder zu erreichen. Das ist eine Mahnung, was es bedeutet, einseitig auf einen gehypten Sektor zu setzen.
Parallelen zu heute: der KI-Boom
Mehr als 25 Jahre später wird die Dotcom-Blase wieder oft zitiert, diesmal im Zusammenhang mit künstlicher Intelligenz. Ob der KI-Boom eine Blase ist, lässt sich erst im Nachhinein sagen. Einige Parallelen sind aber auffällig, einige Unterschiede ebenso.
Was an die Jahre um 2000 erinnert:
- Eine neue Technologie und eine große Erzählung: Damals war es das Internet, heute ist es die künstliche Intelligenz. In beiden Fällen ist die Technologie real, und in beiden Fällen heißt es, alte Maßstäbe würden nicht mehr gelten.
- Riesige Investitionen im Voraus: Um 2000 floss das Geld in Glasfasernetze und Netzwerktechnik. Heute fließt es in Rechenzentren und Chips. Microsoft, Alphabet, Amazon und Meta haben für 2026 zusammen Investitionen von rund 720 bis 745 Milliarden US-Dollar angekündigt, nach rund 410 Milliarden im Jahr 2025.
- Hohe Bewertungen: Das Shiller-KGV des S&P 500 lag Anfang Oktober 2026 bei rund 41. Höher stand es nur einmal, am Hoch der Dotcom-Blase mit rund 44.
- Wenige Aktien tragen den Markt: Im Sommer 2026 machten die zehn größten Unternehmen rund 38 % des S&P 500 aus, Ende 2025 waren es sogar rund 41 %. Am Hoch im Jahr 2000 waren es rund 26 bis 27 %.
- Ein Ausrüster als Leitaktie: Damals war es Cisco, das die Technik für das Internet lieferte. Heute ist es Nvidia mit den Chips für die Rechenzentren.
Was anders ist:
- Die Marktführer verdienen Geld: Viele Dotcom-Firmen hatten weder Gewinne noch ein tragfähiges Geschäftsmodell. Die großen Technologiekonzerne von heute sind hochprofitabel. Cisco wurde am Hoch mit rund dem 200-Fachen des erwarteten Gewinns bewertet. Nvidia ist davon weit entfernt, weil die Gewinne mit dem Kurs mitgewachsen sind.
- Der Sektor ist günstiger bewertet als damals: Das erwartete KGV des Technologiesektors lag im Frühjahr 2026 bei rund 30, am Dotcom-Hoch bei rund 50.
Die offene Frage: Den Investitionen von mehreren hundert Milliarden stehen bei den reinen KI-Anbietern bisher vergleichsweise kleine Umsätze gegenüber, Schätzungen für 2026 liegen bei unter 35 Milliarden US-Dollar. Ob die Erträge schnell genug nachwachsen, weiß heute niemand.
Zwei Lehren aus der Dotcom-Zeit halte ich für übertragbar. Erstens: Eine Technologie kann sich durchsetzen und die Anleger können trotzdem viel Geld verlieren. Das Internet hat die Welt verändert, und Amazon hat überlebt, aber die Aktie verlor vorher über 90 %. Zweitens: Der Zeitpunkt lässt sich nicht bestimmen. Greenspan warnte Ende 1996 vor dem „irrationalen Überschwang“, das Hoch kam erst im März 2000.
Zahlen zum KI-Boom: Shiller-KGV laut GuruFocus (Stand 1. Oktober 2026), Investitionen laut Yield Theory und Value Add VC (Stand Oktober bzw. August 2026), Marktkonzentration laut Walnut (Stand Juli 2026), Umsatzschätzung laut Futurum Group (Februar 2026), Bewertungen des Technologiesektors laut The Next Web (April 2026).
Einordnung: Eher das Platzen einer erkennbaren Spekulationsblase als ein Schwarzer Schwan im engen Sinn.
Lehre: Eine überzeugende Zukunftsgeschichte ersetzt keine tragfähige wirtschaftliche Grundlage.
Dieser Beitrag dient der Finanzbildung und stellt keine individuelle Anlageberatung oder Handelsempfehlung dar.
Liebe Grüße
Gabor